Spar op som par, med et mål
At spare op sammen virker bedst, når det handler om noget konkret: en rejse, en sofa, en udbetaling, en reparation. Sådan vælger I målet, regner tallene ud og holder ud, til I er i mål.
- Vælg ét konkret mål med et beløb og en dato, for eksempel en sommerrejse, i stedet for et vagt ”spare mere op”.
- Del beløbet med antallet af måneder, I har, så får I et månedligt mål. Læg en buffer oven i.
- Bliv enige om fordelingen: lige meget, i forhold til indkomst eller en blanding.
- Skriv hvert indskud ned, hvor I begge kan se det, og tjek fremskridtet sammen én gang om måneden.
Start med ét konkret mål
”Vi burde spare mere op” er en følelse, ikke en plan. Det er svært at vide, om det går godt, og let at udskyde til næste måned. ”Turen til stranden i august” er noget andet: den har et billede, en pris og en deadline, og I kan begge se, om I er på rette spor.
Vælg målet sammen. Hvis den ene vælger, og den anden bare følger med, bliver opsparingen hurtigt den enes projekt. Tal om, hvad I begge ville glæde jer over, hvad der haster, og hvad der kan vente. Et fælles mål er lettere at beskytte, når pengene bliver små.
- Rejser: en weekend væk, en ferie, et besøg hos familie langt væk.
- Hjemmet: en ny sofa, en seng, en reparation, flytteudgifter.
- Store øjeblikke: et bryllup, en fest, et kursus, en af jer gerne vil tage.
- Tryghed: en buffer til uventede regninger, bygget op skridt for skridt.
Hvor meget I skal spare op hver måned
Når I har et mål, så skriv ned, hvad det reelt koster. For en rejse betyder det mere end flybilletterne: overnatning, mad, lokal transport, billetter og lidt ekstra til det, I ikke forventer. Et mål, der er sat for lavt, slipper op halvvejs. Et ærligt mål skal I kun lave én gang.
Del derefter totalen med antallet af måneder, I har. Det er jeres månedlige mål. Er tallet for højt, har I tre muligheder: en senere dato, et mindre mål eller et større beløb pr. måned. At beslutte det sammen, før I går i gang, er meget lettere end at opdage det i den sidste måned.
| Mål | I alt | Måneder | Pr. måned |
|---|---|---|---|
| Weekend væk | 600 | 4 | 150 |
| Sommerrejse | 2.400 | 8 | 300 |
| Ny sofa | 1.200 | 6 | 200 |
| Buffer til overraskelser | 1.800 | 12 | 150 |
Tallene ovenfor er kun et eksempel på regnestykket, i hvilken valuta I end bruger. Pointen er at gøre et stort tal til et månedligt tal, I faktisk kan holde øje med.
Læg cirka en tiendedel oven i jeres overslag. Priserne ændrer sig, og en lille buffer betyder, at rejsen ikke bliver ødelagt af én uventet regning.
Sådan fordeler I opsparingen retfærdigt
Par tjener sjældent præcis det samme, og ”retfærdigt” behøver ikke betyde ”lige meget”. Den rigtige fordeling er den, I begge har det godt med. De almindelige muligheder er enkle.
- Lige meget: I sætter hver det samme beløb ind. Enkelt, og det passer til par, der tjener nogenlunde det samme.
- Forholdsmæssigt: I sætter hver den samme andel af jeres indkomst ind, så den, der tjener mest, sætter mest ind. Det føles tit mere retfærdigt, når indkomsterne er forskellige.
- Blandet: et grundbeløb hver plus ekstra fra den, der har en god måned. Nyttigt, når en af jer har uregelmæssig indkomst.
- Efter mål: I betaler hver en forskellig del, for eksempel betaler den ene flyrejsen og den anden overnatningen.
Tjener den ene meget mindre, kan en lige fordeling stille og roligt efterlade intet til en selv, mens en forholdsmæssig fordeling holder målet fælles uden at gøre det til en byrde. Der er ingen regel her, kun det, der føles rigtigt for jer begge.
Uanset hvad I vælger, så sig det højt og skriv det ned. Uudtalte antagelser er der, hvor de fleste spændinger om penge kommer fra: den ene tror, fordelingen er lige, den anden tror, den er forholdsmæssig, og begge føler, at de gør mest.
At tale om penge uden at skændes
Mange par undgår at tale om penge, fordi det så let bliver til et skænderi. Et sparemål er en god indgang: det handler om noget, I begge gerne vil, ikke om hvem der brugte hvad sidste måned.
- Vælg et roligt øjeblik, ikke lige efter at en stor regning er kommet.
- Start med målet og det, I glæder jer til, og gå så over til tallene.
- Vær åben om din egen indkomst, faste udgifter og eventuel gæld.
- Tal om, hvordan I hver især voksede op med penge. Det forklarer mange reaktioner.
- Bliv enige om et kort månedligt tjek i stedet for lange, sjældne diskussioner.
I behøver ikke være enige om hvert eneste køb. I skal være enige om målet, det månedlige beløb, og hvordan I fordeler det. Resten kan være den enkeltes egen sag.
Hvor I har pengene
Penge, der er sat til side til et mål, er bedre beskyttet, når de ikke står på den konto, I betaler dagligvarer fra. Nogle par opretter en særskilt opsparingskonto, nogle bruger en fælles konto, andre har pengene på hver deres konto og noterer bare, hvad hver har sat til side.
Alle muligheder virker, hvis I begge forstår dem. En fælles konto er nem at overskue, men kræver tillid til hævninger. Separate konti bevarer selvstændigheden, men kræver en fælles oversigt, ellers bliver det svært at se, hvor tæt på målet I er. Spørg jeres bank, hvad de tilbyder. Denne artikel er ikke økonomisk rådgivning.
Er penge en kilde til reel stress eller gæld for en af jer, er det en god idé at tale med en kvalificeret rådgiver eller en gratis gældsrådgivning, der hvor I bor, før I sætter sparemål.
Hold øje sammen
Fremskridt, I kan se, holder jer i gang. Når hvert indskud, uanset hvor lille, bliver noteret ét sted, kan I begge se tallet vokse og se, hvad der mangler. Det fjerner også det akavede spørgsmål ”har du sat din del ind?”.
- Noter hvert indskud med en kort note, også de små.
- Noter også hævninger med grunden, så totalen forbliver ærlig.
- Tjek sammen én gang om måneden: er I på rette spor til datoen?
- Juster tidligt, hvis I er bagud, i stedet for at håbe på at indhente det til sidst.
Hold målet synligt. En plan, I ser hver dag, er sværere at glemme end et regneark, I åbner to gange om året.
Når planerne ændrer sig
Livet kommer i vejen: en bilreparation, en stille måned på jobbet, noget akut i familien. At tage penge ud af et mål er ikke et nederlag. Det, der betyder noget, er, at I beslutter det sammen og noterer det, så ingen af jer bliver overrasket senere.
- Hold pause med indskuddene en måned i stedet for at opgive målet.
- Ryk datoen, hvis beløbet stadig er rigtigt.
- Gør målet mindre: en kortere rejse, en billigere sofa.
- Betyder målet ikke længere noget for jer, så luk det, og flyt det, I har, over til det næste.
Fejr små milepæle, som en fjerdedel eller halvdelen af målet. En billig middag derhjemme for at markere det er nok.
Når I når målet
Brug pengene på det, I planlagde. At spare op til en rejse og så bruge pengene på noget andet gør det sværere at tro på det næste mål. Nyd det, I har arbejdet for.
Luk så planen, og vælg den næste, mens vanen stadig sidder i kroppen. Mange par synes, det andet mål er lettere: I kender allerede jeres månedlige rytme, og hvordan I fordeler det.
Opsparingsplaner i Krivo
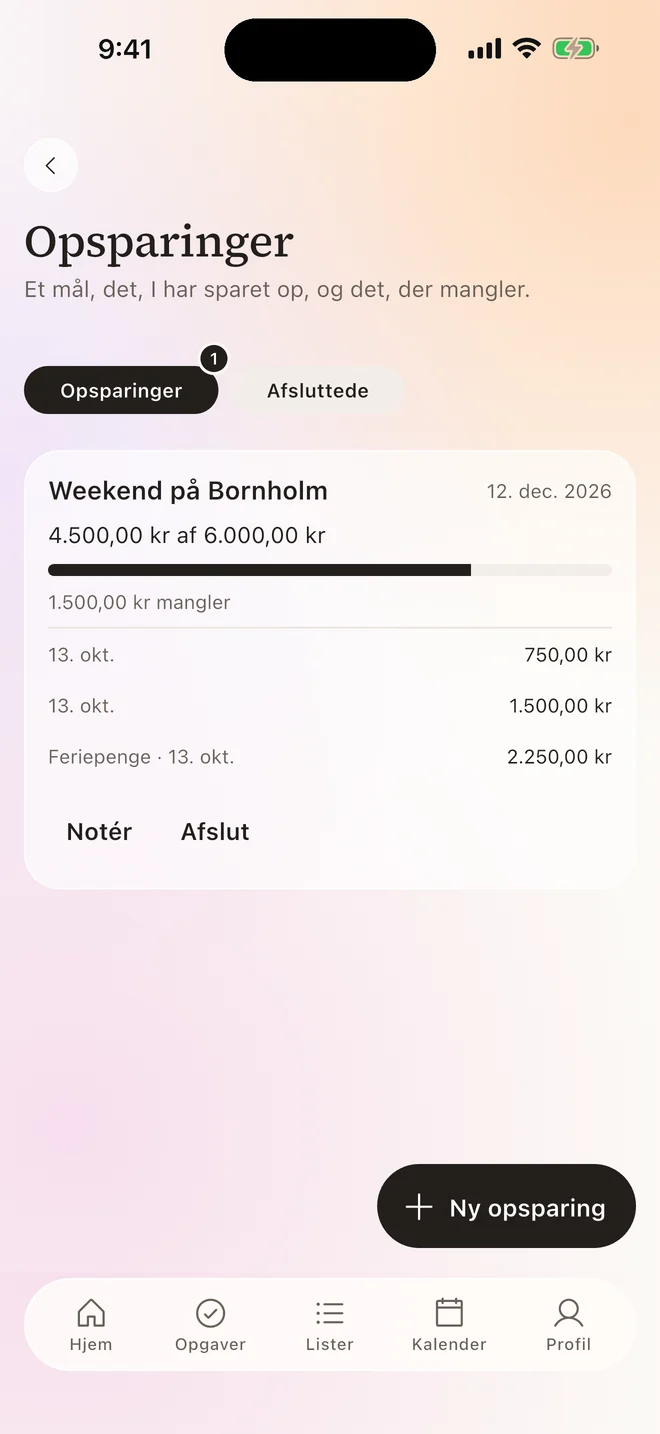
- Opret en plan i Krivo: hvad I sparer op til, hvor meget det kræver, og hvornår.
- I noterer hver især, hvad I sætter ind eller tager ud, med en note. I kan se, hvem der noterede det og hvornår, hvor meget I har, og hvad der mangler.
- Den plan, der er tættest på, vises på startskærmen. Krivo forbinder sig ikke til banken og flytter ikke penge: det er en fælles oversigt til jer to.
Ofte stillede spørgsmål
Hvor meget skal et par spare op hver måned?
Regn baglæns fra målet: del den samlede pris med antallet af måneder, I har. Læg en lille buffer oven i, og juster datoen eller målet, hvis tallet bliver for højt.
Skal par dele opsparingen ligeligt?
Ikke nødvendigvis. Mange par med forskellige indkomster sætter den samme andel af indkomsten ind i stedet for det samme beløb. Det vigtigste er, at I begge er enige.
Skal vi have en fælles konto for at spare op sammen?
Nej. I kan spare op på hver jeres konto og have en fælles oversigt over, hvad hver har sat til side, eller bruge en fælles konto, hvis det passer jer begge.
Flytter Krivo penge eller forbinder sig til banken?
Nej. Planerne er en fælles oversigt: I noterer, hvad I sætter ind eller tager ud, uden at forbinde konti eller flytte penge.
Kan vi have mere end én opsparingsplan i Krivo?
Ja. Gratisversionen har en grænse, og Premium fjerner den. Lukkede planer gemmes for sig.