Menyimpan wang bersama pasangan, dengan satu sasaran
Menyimpan bersama paling berkesan apabila ia untuk sesuatu yang khusus: percutian, sofa, wang pendahuluan, kerja baik pulih. Inilah cara memilih sasaran, mengira angkanya dan terus konsisten sehingga tercapai.
- Pilih satu sasaran yang konkrit dengan jumlah dan tarikh, seperti percutian cuti sekolah nanti, bukan sekadar "simpan lebih banyak".
- Bahagikan jumlahnya dengan bilangan bulan yang ada untuk mendapat sasaran bulanan, dan tambah sedikit simpanan lebihan.
- Sepakati cara membahagikannya: sama rata, mengikut kadar pendapatan, atau gabungan.
- Catat setiap sumbangan di tempat yang anda berdua boleh lihat dan semak kemajuan bersama sebulan sekali.
Mulakan dengan satu sasaran yang konkrit
"Kita patut simpan lebih banyak" ialah perasaan, bukan rancangan. Sukar untuk tahu sama ada anda berada di landasan yang betul, dan mudah ditangguhkan ke bulan depan. "Percutian ke pantai pada bulan Ogos" lain pula: ada gambarannya, ada harganya, ada tarikh akhirnya, dan anda berdua boleh tahu sama ada masih di landasan.
Pilih sasaran bersama. Jika seorang yang memilih dan seorang lagi sekadar ikut, menyimpan cepat menjadi projek seorang sahaja. Bincangkan apa yang anda berdua akan nikmati, apa yang terasa mendesak dan apa yang boleh menunggu. Sasaran bersama lebih mudah dipertahankan apabila wang sedang ketat.
- Perjalanan: hujung minggu di luar bandar, percutian, melawat keluarga yang jauh.
- Rumah: sofa baharu, katil, kerja baik pulih, kos berpindah.
- Saat besar: majlis perkahwinan, sambutan, kursus yang mahu diikuti oleh salah seorang.
- Keselamatan: dana kecemasan untuk bil tidak dijangka, dikumpul sedikit demi sedikit.
Berapa banyak disimpan setiap bulan
Selepas ada sasaran, tulis kos sebenarnya. Untuk perjalanan, ia lebih daripada tiket penerbangan: penginapan, makanan, pengangkutan tempatan, tiket masuk dan sedikit lebihan untuk perkara yang tidak dijangka. Sasaran yang terlalu rendah habis di pertengahan jalan; sasaran yang jujur hanya perlu dikira sekali.
Kemudian bahagikan jumlah itu dengan bilangan bulan yang anda ada. Itulah sasaran bulanan. Jika angkanya terlalu tinggi, ada tiga pilihan: tarikh yang lebih lewat, sasaran yang lebih kecil, atau jumlah bulanan yang lebih besar. Memutuskannya bersama sebelum bermula jauh lebih mudah daripada menyedarinya pada bulan terakhir.
| Sasaran | Jumlah | Bulan | Sebulan |
|---|---|---|---|
| Hujung minggu di luar bandar | 600 | 4 | 150 |
| Percutian panjang | 2,400 | 8 | 300 |
| Sofa baharu | 1,200 | 6 | 200 |
| Dana kecemasan | 1,800 | 12 | 150 |
Angka di atas hanyalah contoh pengiraan, dalam apa jua mata wang yang anda gunakan. Tujuannya ialah menukar angka besar kepada angka bulanan yang benar-benar boleh anda semak.
Tambah kira-kira satu persepuluh di atas anggaran anda. Harga berubah, dan sedikit lebihan bermakna percutian tidak rosak kerana satu bil yang mengejutkan.
Cara membahagikan simpanan dengan adil
Pasangan jarang berpendapatan sama persis, dan "adil" tidak semestinya "sama rata". Pembahagian yang betul ialah yang anda berdua rasa selesa. Pilihan biasa agak mudah.
- Sama rata: setiap seorang menyumbang jumlah yang sama. Mudah, dan sesuai untuk pasangan yang pendapatannya lebih kurang sama.
- Mengikut kadar: setiap seorang menyumbang peratusan pendapatan yang sama, jadi yang berpendapatan lebih tinggi menyumbang lebih. Selalunya terasa lebih adil apabila pendapatan berbeza.
- Gabungan: jumlah asas daripada setiap seorang, ditambah lebihan daripada sesiapa yang ada bulan yang baik. Berguna jika salah seorang ada pendapatan tidak tetap.
- Mengikut bahagian: setiap seorang membiayai bahagian berbeza, contohnya seorang membayar tiket penerbangan dan seorang lagi penginapan.
Jika pendapatan seorang jauh lebih rendah, pembahagian sama rata boleh diam-diam menyebabkan dia tiada baki untuk diri sendiri, manakala pembahagian mengikut kadar mengekalkan sasaran sebagai milik bersama tanpa menjadi beban. Tiada peraturan di sini, hanya apa yang terasa betul bagi anda berdua.
Apa pun pilihan anda, sebutkannya dan tuliskannya. Andaian yang tidak diluahkan ialah punca kebanyakan ketegangan tentang wang: seorang menyangka pembahagiannya sama rata, seorang lagi menyangka mengikut kadar, dan kedua-duanya rasa sudah berkorban lebih.
Berbincang tentang wang tanpa bergaduh
Ramai pasangan mengelak bercakap tentang wang kerana ia mudah bertukar menjadi pergaduhan. Sasaran simpanan ialah pintu masuk yang baik: ia tentang sesuatu yang anda berdua mahukan, bukan tentang siapa membelanjakan apa bulan lepas.
- Pilih saat yang tenang, bukan sejurus selepas bil besar tiba.
- Mulakan dengan sasaran dan apa yang anda nanti-nantikan, kemudian barulah angka.
- Terbuka tentang pendapatan, kos tetap dan hutang masing-masing.
- Ceritakan bagaimana keluarga masing-masing mengurus wang semasa anda membesar; ia menjelaskan banyak reaksi.
- Sepakati semakan ringkas setiap bulan, bukan perbincangan panjang yang jarang.
Anda tidak perlu bersetuju tentang setiap pembelian. Yang perlu dipersetujui ialah sasaran, jumlah bulanan dan cara membahagikannya. Selebihnya boleh kekal urusan masing-masing.
Di mana menyimpan wangnya
Wang yang diketepikan untuk sasaran lebih selamat jika ia tidak berada dalam akaun yang digunakan untuk membeli barang dapur. Ada pasangan yang membuka akaun simpanan berasingan, ada yang menggunakan akaun bersama, ada juga yang menyimpan dalam akaun masing-masing dan hanya mencatat berapa yang telah diketepikan oleh setiap seorang.
Setiap pilihan boleh berjalan jika anda berdua memahaminya. Akaun bersama mudah dilihat tetapi memerlukan kepercayaan tentang pengeluaran. Akaun berasingan mengekalkan kebebasan tetapi memerlukan rekod bersama, jika tidak sukar untuk tahu sejauh mana anda sudah hampir. Tanya bank anda apa pilihan yang ada; artikel ini bukan nasihat kewangan.
Jika wang menjadi punca tekanan sebenar atau ada hutang bagi salah seorang daripada anda, eloklah berbincang dengan penasihat bertauliah atau perkhidmatan kaunseling hutang percuma di tempat anda sebelum menetapkan sasaran simpanan.
Memantau bersama
Kemajuan yang boleh dilihat membuat anda terus bersemangat. Apabila setiap sumbangan, walaupun kecil, dicatat di satu tempat, anda berdua boleh melihat angkanya bertambah dan berapa yang tinggal. Ia juga menghapuskan soalan canggung "bahagian awak dah masuk ke belum?".
- Catat setiap sumbangan dengan nota ringkas, walaupun yang kecil.
- Catat juga pengeluaran, berserta sebabnya, supaya jumlahnya kekal jujur.
- Semak bersama sebulan sekali: adakah anda di landasan untuk tarikh itu?
- Laraskan lebih awal jika ketinggalan, jangan berharap dapat mengejar pada akhirnya.
Pastikan sasaran sentiasa kelihatan. Rancangan yang anda lihat setiap hari lebih sukar dilupakan daripada hamparan yang dibuka dua kali setahun.
Apabila rancangan berubah
Kehidupan ada kalanya menghalang: kereta perlu dibaiki, bulan yang perlahan di tempat kerja, kecemasan keluarga. Mengambil wang daripada sasaran bukan kegagalan. Yang penting ialah anda memutuskannya bersama dan mencatatnya, supaya tiada siapa terkejut kemudian.
- Hentikan sumbangan selama sebulan dan bukannya terus melupakan sasaran.
- Undurkan tarikh jika jumlahnya masih sesuai.
- Kecilkan sasaran: perjalanan yang lebih singkat, sofa yang lebih murah.
- Jika sasaran itu tidak lagi penting, tutupnya dan pindahkan apa yang ada ke sasaran seterusnya.
Raikan pencapaian kecil, seperti suku atau separuh sasaran. Makan malam ringkas di rumah untuk menandakannya sudah memadai.
Apabila sasaran tercapai
Belanjakan untuk apa yang dirancang. Menyimpan untuk percutian kemudian menggunakan wang itu untuk perkara lain menjadikan sasaran seterusnya lebih sukar dipercayai. Nikmati apa yang telah anda usahakan.
Kemudian tutup rancangan itu dan pilih yang seterusnya selagi tabiat masih segar. Ramai pasangan mendapati sasaran kedua lebih mudah: anda sudah tahu rentak bulanan dan cara membahagikannya.
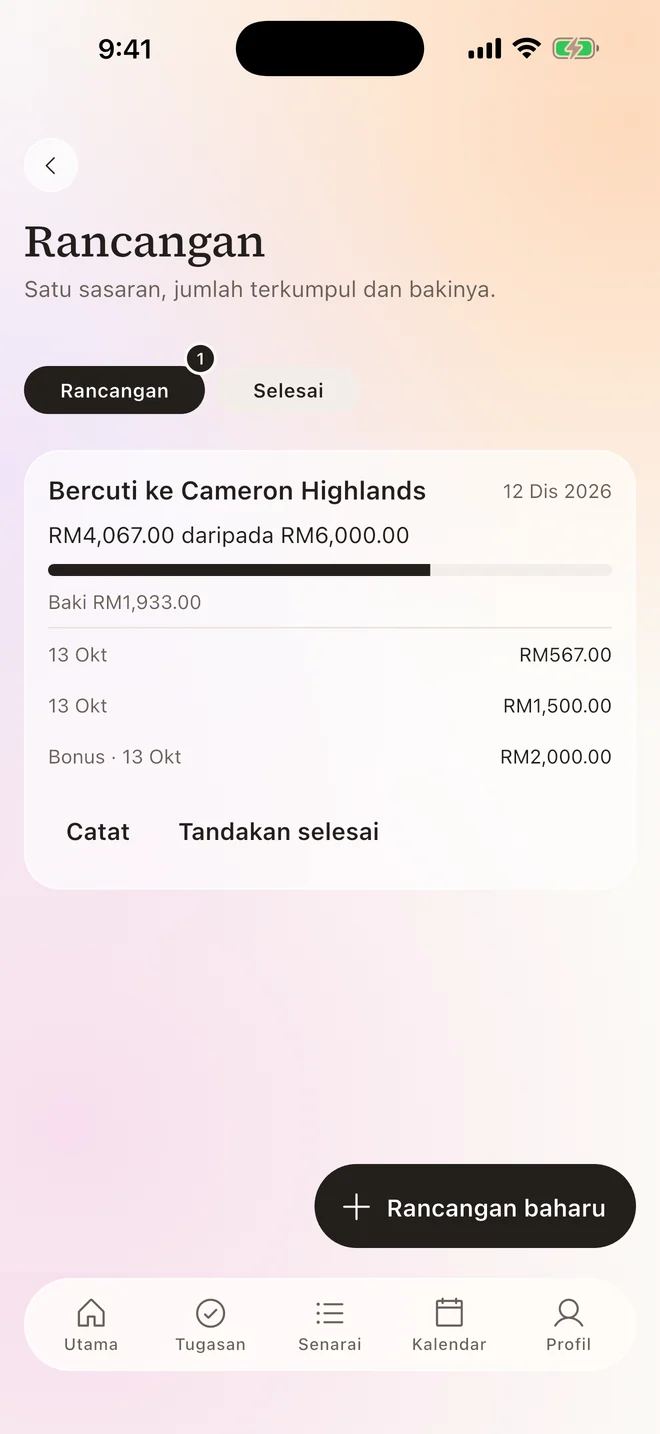
Rancangan simpanan dalam Krivo
- Cipta rancangan dalam Krivo: untuk apa anda menyimpan, berapa yang diperlukan dan bila.
- Setiap seorang mencatat apa yang ditambah atau diambil, dengan nota; anda nampak siapa yang mencatat dan bila, berapa yang ada dan berapa yang tinggal.
- Rancangan yang paling hampir dipaparkan pada skrin utama. Krivo tidak bersambung ke bank atau memindahkan wang: ia rekod bersama untuk anda berdua.
Soalan lazim
Berapa banyak patut disimpan oleh pasangan setiap bulan?
Kira ke belakang daripada sasaran: bahagikan jumlah kosnya dengan bilangan bulan yang ada. Tambah sedikit lebihan dan laraskan tarikh atau sasaran jika angkanya terlalu tinggi.
Patutkah pasangan membahagikan simpanan sama rata?
Tidak semestinya. Ramai pasangan dengan pendapatan berbeza menyumbang peratusan pendapatan yang sama, bukan jumlah yang sama. Yang penting anda berdua bersetuju.
Adakah kami perlukan akaun bersama untuk menyimpan bersama?
Tidak. Anda boleh menyimpan dalam akaun berasingan dan menyimpan rekod bersama tentang berapa yang telah diketepikan oleh setiap seorang, atau gunakan akaun bersama jika itu sesuai untuk anda berdua.
Adakah Krivo memindahkan wang atau bersambung ke bank?
Tidak. Rancangan ialah rekod bersama: anda mencatat apa yang ditambah atau diambil, tanpa menyambungkan akaun atau memindahkan wang.
Bolehkah kami ada lebih daripada satu rancangan simpanan dalam Krivo?
Boleh. Versi percuma ada had dan Premium menghapuskannya. Rancangan yang ditutup disimpan secara berasingan.