Économiser à deux, avec un objectif
Mettre de côté à deux marche mieux quand c’est pour quelque chose de précis : un voyage, un canapé, un apport, une réparation. Voici comment choisir l’objectif, faire les calculs et tenir jusqu’au bout.
- Choisissez un objectif concret, avec un montant et une date, comme un voyage cet été, plutôt qu’un vague « économiser plus ».
- Divisez le montant par le nombre de mois dont vous disposez pour obtenir un objectif mensuel, et prévoyez une marge.
- Décidez comment le partager : à parts égales, au prorata des revenus ou un mélange des deux.
- Notez chaque versement là où vous le voyez tous les deux et faites le point ensemble une fois par mois.
Commencer par un objectif concret
« Il faudrait qu’on économise plus », c’est une impression, pas un plan. Difficile de savoir si vous êtes sur la bonne voie, et facile de remettre au mois prochain. « Le voyage à la mer en août », c’est autre chose : il y a une image, un prix et une échéance, et vous voyez tous les deux si vous êtes dans les temps.
Choisissez l’objectif ensemble. Si l’un le décide et que l’autre suit, l’épargne devient vite le projet d’une seule personne. Parlez de ce qui vous ferait plaisir à tous les deux, de ce qui presse et de ce qui peut attendre. Un objectif commun se protège plus facilement quand l’argent se fait rare.
- Voyages : un week-end ailleurs, des vacances, une visite à la famille qui vit loin.
- La maison : un nouveau canapé, un lit, une réparation, les frais de déménagement.
- Les grands moments : un mariage, une fête, une formation que l’un de vous veut suivre.
- La sécurité : un matelas pour les factures imprévues, constitué petit à petit.
Combien mettre de côté chaque mois
Une fois l’objectif choisi, notez ce qu’il coûte vraiment. Pour un voyage, ce ne sont pas que les billets d’avion : le logement, les repas, les transports sur place, les entrées et un peu de marge pour l’imprévu. Un objectif sous-estimé s’épuise à mi-chemin ; un budget honnête n’a besoin d’être calculé qu’une fois.
Divisez ensuite le total par le nombre de mois dont vous disposez. C’est votre objectif mensuel. Si le chiffre est trop élevé, vous avez trois options : une date plus lointaine, un objectif plus modeste ou un montant mensuel plus important. Le décider ensemble avant de commencer est bien plus simple que de le découvrir le dernier mois.
| Objectif | Total | Mois | Par mois |
|---|---|---|---|
| Week-end ailleurs | 600 | 4 | 150 |
| Voyage d’été | 2 400 | 8 | 300 |
| Nouveau canapé | 1 200 | 6 | 200 |
| Matelas pour les imprévus | 1 800 | 12 | 150 |
Ces chiffres ne sont qu’un exemple de calcul, dans la monnaie que vous utilisez. L’idée est de transformer une grosse somme en un montant mensuel que vous pouvez vraiment suivre.
Ajoutez environ un dixième à votre estimation. Les prix changent, et une petite marge évite qu’une seule facture imprévue gâche le voyage.
Comment partager l’épargne équitablement
Les couples gagnent rarement exactement la même chose, et « équitable » ne veut pas forcément dire « égal ». Le bon partage est celui qui vous convient à tous les deux. Les options courantes sont simples.
- À parts égales : chacun verse le même montant. C’est simple et ça convient aux couples qui gagnent à peu près pareil.
- Au prorata : chacun verse la même part de ses revenus, donc celui qui gagne plus verse plus. Souvent plus juste quand les revenus diffèrent.
- Mixte : une base chacun, plus un complément de celui qui a eu un bon mois. Pratique quand l’un de vous a des revenus irréguliers.
- Par poste : chacun finance une partie différente, par exemple l’un paie les billets et l’autre le logement.
Si l’un gagne beaucoup moins, un partage égal peut, sans bruit, ne lui laisser plus rien pour lui-même, alors qu’un partage au prorata garde l’objectif commun sans en faire un fardeau. Il n’y a pas de règle ici, seulement ce qui vous semble juste à tous les deux.
Quel que soit votre choix, dites-le à voix haute et notez-le. Les sous-entendus sont à l’origine de la plupart des tensions autour de l’argent : l’un pense que le partage est égal, l’autre qu’il est au prorata, et chacun a l’impression d’en faire plus.
Parler d’argent sans se disputer
Beaucoup de couples évitent de parler d’argent parce que la conversation tourne si facilement à la dispute. Un objectif d’épargne est une bonne porte d’entrée : il s’agit de quelque chose que vous voulez tous les deux, pas de qui a dépensé quoi le mois dernier.
- Choisissez un moment calme, pas juste après l’arrivée d’une grosse facture.
- Commencez par l’objectif et ce qui vous réjouit, puis passez aux chiffres.
- Soyez transparent sur vos revenus, vos dépenses fixes et vos éventuelles dettes.
- Parlez de votre rapport à l’argent dans votre enfance : cela explique bien des réactions.
- Préférez un court point mensuel à de longues discussions rares.
Vous n’avez pas besoin d’être d’accord sur chaque achat. Il suffit d’être d’accord sur l’objectif, le montant mensuel et la façon de le partager. Le reste peut rester l’affaire de chacun.
Où garder l’argent
L’argent mis de côté pour un objectif est mieux protégé quand il ne dort pas sur le compte qui sert à payer les courses. Certains couples ouvrent un livret d’épargne à part, d’autres utilisent un compte joint, d’autres encore gardent l’argent sur leurs propres comptes et notent simplement ce que chacun a mis de côté.
Chaque option fonctionne si vous la comprenez tous les deux. Un compte joint est facile à suivre, mais demande de la confiance pour les retraits. Des comptes séparés préservent l’indépendance, mais demandent un suivi commun, sinon il devient difficile de savoir où vous en êtes. Renseignez-vous auprès de votre banque ; cet article n’est pas un conseil financier.
Si l’argent est une vraie source de stress ou d’endettement pour l’un de vous, mieux vaut consulter un conseiller qualifié ou un service gratuit d’aide aux personnes endettées près de chez vous avant de vous fixer des objectifs d’épargne.
Suivre l’épargne ensemble
Voir les progrès aide à tenir. Quand chaque versement, même petit, est noté au même endroit, vous voyez tous les deux la somme grandir et ce qui reste. Cela évite aussi la question gênante « Tu as mis ta part ? ».
- Notez chaque versement avec une courte note, même les petits.
- Notez aussi les retraits, avec la raison, pour que le total reste juste.
- Faites le point ensemble une fois par mois : êtes-vous dans les temps pour la date ?
- Ajustez tôt si vous êtes en retard, plutôt que d’espérer rattraper à la fin.
Gardez l’objectif sous les yeux. Un projet que vous voyez tous les jours s’oublie moins qu’un tableur ouvert deux fois par an.
Quand les projets changent
La vie s’en mêle : une réparation de voiture, un mois difficile au travail, un imprévu familial. Retirer de l’argent d’un objectif n’est pas un échec. Ce qui compte, c’est de le décider ensemble et de le noter, pour que personne ne soit surpris plus tard.
- Suspendez les versements un mois au lieu d’abandonner l’objectif.
- Reculez la date si le montant reste le bon.
- Réduisez l’objectif : un voyage plus court, un canapé moins cher.
- Si l’objectif ne compte plus pour vous, clôturez-le et passez ce que vous avez au suivant.
Fêtez les petites étapes, comme le quart ou la moitié de l’objectif. Un dîner simple à la maison suffit pour marquer le coup.
Quand vous atteignez l’objectif
Dépensez l’argent pour ce qui était prévu. Économiser pour un voyage puis utiliser la somme pour autre chose rend le prochain objectif plus difficile à prendre au sérieux. Profitez de ce pour quoi vous avez fait des efforts.
Ensuite, clôturez le projet et choisissez le suivant tant que l’habitude est encore fraîche. Beaucoup de couples trouvent le deuxième objectif plus facile : vous connaissez déjà votre rythme mensuel et votre façon de partager.
Les projets d’épargne dans Krivo
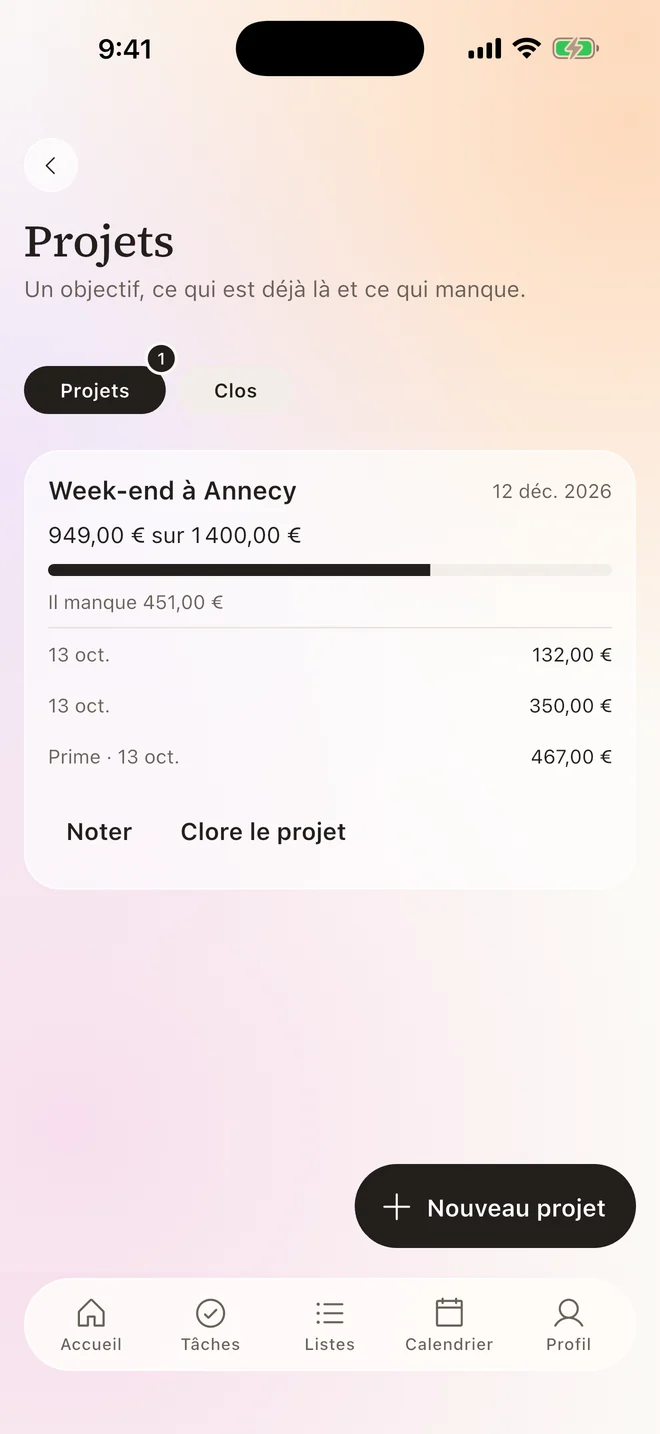
- Créez un projet dans Krivo : pour quoi vous économisez, combien il faut et pour quand.
- Chacun note ce qu’il ajoute ou retire, avec une note ; vous voyez qui l’a noté et quand, combien vous avez déjà et ce qui reste.
- Votre projet le plus proche s’affiche sur l’écran d’accueil. Krivo ne se connecte pas à la banque et ne déplace pas d’argent : c’est un registre commun pour vous deux.
Questions fréquentes
Combien un couple devrait-il mettre de côté chaque mois ?
Partez de l’objectif : divisez son coût total par le nombre de mois dont vous disposez. Ajoutez une petite marge, et ajustez la date ou l’objectif si le chiffre est trop élevé.
Faut-il partager l’épargne à parts égales dans un couple ?
Pas forcément. Beaucoup de couples aux revenus différents versent la même part de leurs revenus plutôt que le même montant. L’essentiel est que vous soyez d’accord tous les deux.
Faut-il un compte joint pour épargner à deux ?
Non. Vous pouvez épargner sur des comptes séparés et tenir un suivi commun de ce que chacun a mis de côté, ou utiliser un compte joint si cela vous convient à tous les deux.
Krivo déplace-t-il de l’argent ou se connecte-t-il à la banque ?
Non. Les projets sont un registre commun : vous notez ce que vous ajoutez ou retirez, sans lier de compte ni déplacer d’argent.
Peut-on avoir plusieurs projets d’épargne dans Krivo ?
Oui. La version gratuite a une limite, que Premium lève. Les projets terminés sont rangés à part.