Risparmiare in coppia, con un obiettivo
Risparmiare insieme funziona meglio quando è per qualcosa di concreto: un viaggio, un divano, l’anticipo per una casa, una riparazione. Qui trovi come scegliere l’obiettivo, fare i conti e andare avanti fino a raggiungerlo.
- Scegliete un obiettivo concreto, con cifra e data, come un viaggio d’estate, invece di un vago «risparmiare di più».
- Dividete la cifra per i mesi che avete a disposizione per ottenere un obiettivo mensile, e aggiungete un margine.
- Decidete come dividerla: in parti uguali, in proporzione al reddito o un mix.
- Segnate ogni versamento dove potete vederlo entrambi e controllate insieme i progressi una volta al mese.
Partite da un obiettivo concreto
«Dobbiamo risparmiare di più» è una sensazione, non un piano. È difficile capire se sta andando bene, ed è facile rimandare al mese prossimo. «Il viaggio al mare ad agosto» è diverso: ha un’immagine, un prezzo e una scadenza, ed entrambi potete sapere se siete sulla buona strada.
Scegliete l’obiettivo insieme. Se uno lo sceglie e l’altro si limita a seguire, il risparmio diventa presto il progetto di una sola persona. Parlate di cosa piacerebbe a entrambi, di cosa è urgente e di cosa può aspettare. Un obiettivo condiviso è più facile da difendere quando i soldi non bastano.
- Viaggi: un weekend fuori, una vacanza, una visita ai parenti che vivono lontano.
- La casa: un divano nuovo, un letto, una riparazione, le spese di un trasloco.
- Momenti importanti: un matrimonio, una festa, un corso che uno dei due vuole fare.
- Tranquillità: un fondo per le spese impreviste, costruito un passo alla volta.
Quanto risparmiare ogni mese
Una volta scelto l’obiettivo, segnate quanto costa davvero. Per un viaggio non ci sono solo i voli: l’alloggio, il cibo, i trasporti sul posto, i biglietti d’ingresso e qualcosa in più per gli imprevisti. Un obiettivo troppo basso resta corto a metà strada; uno realistico va calcolato una volta sola.
Poi dividete il totale per il numero di mesi che avete. Quello è il vostro obiettivo mensile. Se la cifra è troppo alta, avete tre possibilità: una data più lontana, un obiettivo più piccolo o una cifra mensile più alta. Deciderlo insieme prima di cominciare è molto più facile che scoprirlo l’ultimo mese.
| Obiettivo | Totale | Mesi | Al mese |
|---|---|---|---|
| Weekend fuori | 600 | 4 | 150 |
| Viaggio d’estate | 2400 | 8 | 300 |
| Divano nuovo | 1200 | 6 | 200 |
| Fondo per gli imprevisti | 1800 | 12 | 150 |
Le cifre qui sopra sono solo un esempio del calcolo, nella valuta che usate. L’idea è trasformare un numero grande in uno mensile che potete davvero tenere d’occhio.
Aggiungete circa un decimo alla vostra stima. I prezzi cambiano, e un piccolo margine evita che una spesa imprevista rovini il viaggio.
Come dividere il risparmio in modo equo
Le coppie quasi mai guadagnano esattamente lo stesso, ed «equo» non deve per forza voler dire «uguale». La divisione giusta è quella che va bene a entrambi. Le soluzioni più comuni sono semplici.
- In parti uguali: ognuno mette la stessa cifra. È semplice e funziona per le coppie che guadagnano più o meno lo stesso.
- In proporzione: ognuno mette la stessa percentuale del proprio reddito, quindi chi guadagna di più mette di più. Di solito sembra più equo quando i redditi sono diversi.
- Mista: una quota base a testa, più un extra da chi ha avuto un buon mese. Funziona quando uno dei due ha entrate irregolari.
- Per parti dell’obiettivo: ognuno finanzia una parte diversa; per esempio, uno paga i voli e l’altro l’alloggio.
Se uno guadagna molto meno, una divisione uguale può lasciare quella persona, senza che nessuno se ne accorga, senza niente per sé; una proporzionale mantiene l’obiettivo condiviso senza trasformarlo in un peso. Qui non ci sono regole, solo ciò che sembra giusto a entrambi.
Qualunque cosa scegliate, ditelo ad alta voce e scrivetelo. I presupposti mai detti sono all’origine di quasi tutte le tensioni sui soldi: uno pensa che la divisione sia uguale, l’altro che sia proporzionale, ed entrambi sentono di mettere di più.
Parlare di soldi senza litigare
Molte coppie evitano di parlare di soldi perché si finisce facilmente per litigare. Un obiettivo di risparmio è un buon punto di partenza: riguarda qualcosa che volete entrambi, non chi ha speso cosa il mese scorso.
- Scegliete un momento tranquillo, non subito dopo l’arrivo di una bolletta salata.
- Partite dall’obiettivo e da ciò che vi entusiasma, poi passate ai numeri.
- Parlate apertamente di redditi, spese fisse e debiti.
- Raccontatevi come si gestivano i soldi nelle vostre famiglie quando eravate piccoli; spiega molte reazioni.
- Concordate un breve controllo ogni mese invece di lunghe discussioni ogni tanto.
Non dovete mettervi d’accordo su ogni acquisto. Dovete concordare l’obiettivo, la cifra mensile e come la dividete. Il resto può rimanere affare di ciascuno.
Dove tenere i soldi
I soldi messi da parte per un obiettivo sono più al sicuro quando non stanno sul conto con cui pagate la spesa. Alcune coppie aprono un conto di risparmio a parte, altre usano un conto cointestato e altre lasciano i soldi sui propri conti e tengono solo traccia di quanto ha messo da parte ciascuno.
Ogni soluzione funziona se entrambi la capite. Un conto cointestato è facile da tenere d’occhio, ma richiede fiducia sui prelievi. I conti separati mantengono l’indipendenza, ma serve un registro condiviso; altrimenti è difficile sapere quanto manca. Chiedete alla vostra banca cosa offre; questo articolo non è una consulenza finanziaria.
Se i soldi sono una vera fonte di stress o di debiti per uno dei due, vale la pena parlare con un consulente qualificato o con un servizio gratuito di consulenza sui debiti nel vostro paese prima di fissare obiettivi di risparmio.
Tenere il conto insieme
Vedere i progressi motiva ad andare avanti. Quando ogni versamento, anche piccolo, è segnato in un solo posto, entrambi vedete crescere la cifra e quanto manca. E sparisce la domanda imbarazzante «hai già messo la tua parte?».
- Segnate ogni versamento con una breve nota, anche quelli piccoli.
- Segnate anche i prelievi, con il motivo, così il totale resta onesto.
- Controllate insieme una volta al mese: arriverete in tempo per la data?
- Correggete presto se siete in ritardo, invece di sperare di recuperare alla fine.
Tenete l’obiettivo sotto gli occhi. Un piano che vedete ogni giorno è più difficile da dimenticare di un foglio di calcolo aperto due volte l’anno.
Quando i programmi cambiano
La vita si mette di mezzo: un guasto alla macchina, un mese fiacco al lavoro, un’emergenza in famiglia. Prelevare da un obiettivo non è un fallimento. L’importante è deciderlo insieme e segnarlo, così nessuno dei due viene colto di sorpresa dopo.
- Sospendete i versamenti per un mese invece di abbandonare l’obiettivo.
- Spostate la data se la cifra resta quella giusta.
- Ridimensionate l’obiettivo: un viaggio più breve, un divano più economico.
- Se l’obiettivo non vi interessa più, chiudetelo e spostate quello che avete sul prossimo.
Festeggiate le piccole tappe, come arrivare a un quarto o a metà dell’obiettivo. Basta una cena semplice a casa.
Quando raggiungete l’obiettivo
Spendete i soldi per ciò che avevate deciso. Risparmiare per un viaggio e poi usare i soldi per altro rende il prossimo obiettivo più difficile da prendere sul serio. Godetevi ciò per cui avete lavorato.
Poi chiudete il piano e scegliete il prossimo finché l’abitudine è ancora fresca. Molte coppie trovano il secondo obiettivo più facile: conoscono già il loro ritmo mensile e come dividerlo.
I piani di risparmio in Krivo
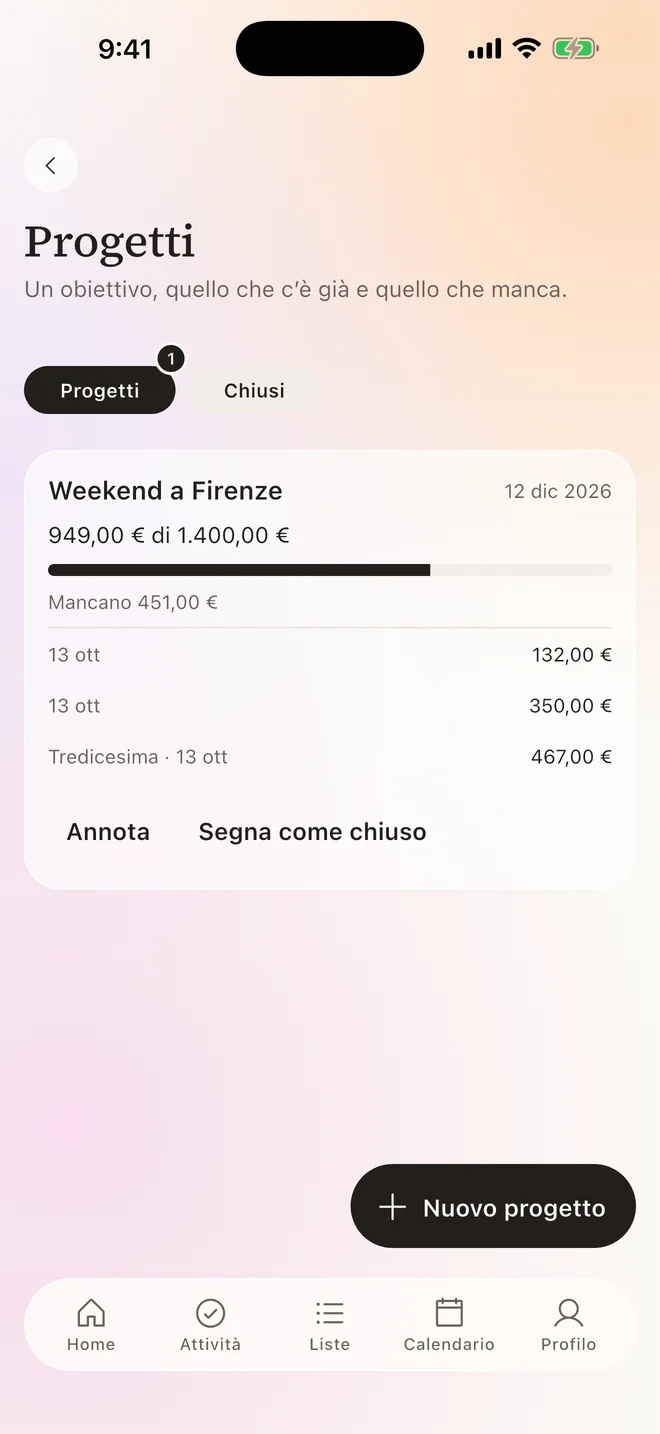
- Create un piano in Krivo: per cosa risparmiate, quanto serve ed entro quando.
- Ognuno segna quello che aggiunge o toglie, con una nota; vedete chi l’ha segnato e quando, quanto avete messo da parte e quanto manca.
- Il piano più vicino compare nella schermata iniziale. Krivo non si collega alla banca e non sposta soldi: è un registro condiviso per voi due.
Domande frequenti
Quanto dovrebbe risparmiare una coppia ogni mese?
Partite dall’obiettivo: dividete il costo totale per i mesi che avete. Aggiungete un piccolo margine e spostate la data o riducete l’obiettivo se la cifra è troppo alta.
Conviene dividere il risparmio in parti uguali?
Non per forza. Molte coppie con redditi diversi versano la stessa percentuale del reddito invece della stessa cifra. L’importante è che siate d’accordo entrambi.
Serve un conto cointestato per risparmiare insieme?
No. Potete risparmiare su conti separati e tenere un registro condiviso di quanto ha messo da parte ciascuno, oppure usare un conto cointestato se va bene a entrambi.
Krivo sposta soldi o si collega alla banca?
No. I piani sono un registro condiviso: segnate cosa aggiungete o togliete, senza collegare conti né spostare soldi.
Possiamo avere più di un piano di risparmio in Krivo?
Sì. La versione gratuita ha un limite e Premium lo toglie. I piani chiusi vengono conservati a parte.