Oszczędzanie we dwoje, z celem
Wspólne oszczędzanie działa najlepiej, gdy chodzi o coś konkretnego: wyjazd, kanapę, wkład własny, remont. Oto jak wybrać cel, policzyć kwoty i wytrwać do końca.
- Wybierzcie jeden konkretny cel z kwotą i terminem, na przykład letni wyjazd, zamiast mglistego „więcej oszczędzać”.
- Podzielcie kwotę przez liczbę miesięcy, które macie, żeby wyszła miesięczna stawka, i dodajcie zapas.
- Ustalcie podział: po równo, proporcjonalnie do dochodów albo sposób mieszany.
- Zapisujcie każdą wpłatę tam, gdzie oboje ją widzicie, i raz w miesiącu razem sprawdzajcie postępy.
Zacznijcie od jednego konkretnego celu
„Powinniśmy więcej oszczędzać” to uczucie, a nie plan. Trudno ocenić, czy idzie wam dobrze, i łatwo odłożyć to na przyszły miesiąc. „Wyjazd nad morze w sierpniu” to co innego: ma obraz, cenę i termin, a oboje widzicie, czy jesteście na dobrej drodze.
Wybierzcie cel razem. Jeśli wybiera jedna osoba, a druga tylko się zgadza, oszczędzanie szybko staje się projektem jednej osoby. Porozmawiajcie o tym, co sprawiłoby radość wam obojgu, co jest pilne, a co może poczekać. Wspólnego celu łatwiej bronić, kiedy robi się krucho z pieniędzmi.
- Wyjazdy: weekend poza domem, urlop, odwiedziny u rodziny, która mieszka daleko.
- Dom: nowa kanapa, łóżko, remont, koszty przeprowadzki.
- Ważne chwile: ślub, uroczystość, kurs, na który ktoś z was chce się zapisać.
- Bezpieczeństwo: poduszka na niespodziewane rachunki, budowana krok po kroku.
Ile odkładać co miesiąc
Kiedy macie już cel, zapiszcie, ile naprawdę kosztuje. W przypadku wyjazdu to nie tylko bilety lotnicze: także nocleg, jedzenie, transport na miejscu, wejściówki i trochę ekstra na nieprzewidziane wydatki. Za nisko policzony cel kończy się w połowie drogi; uczciwie policzony wystarczy ustalić raz.
Potem podzielcie całość przez liczbę miesięcy, które macie. To wasza miesięczna stawka. Jeśli wychodzi za dużo, macie trzy wyjścia: późniejszy termin, mniejszy cel albo wyższa kwota co miesiąc. Ustalić to razem przed startem jest dużo łatwiej, niż odkryć w ostatnim miesiącu.
| Cel | Razem | Miesiące | Miesięcznie |
|---|---|---|---|
| Weekend poza domem | 600 | 4 | 150 |
| Letni wyjazd | 2400 | 8 | 300 |
| Nowa kanapa | 1200 | 6 | 200 |
| Poduszka na niespodzianki | 1800 | 12 | 150 |
Liczby w tabeli to tylko przykład rachunku, w dowolnej walucie. Chodzi o to, żeby dużą kwotę zamienić na miesięczną, którą da się realnie sprawdzać.
Dodajcie do wyliczeń mniej więcej jedną dziesiątą. Ceny się zmieniają, a mały zapas sprawia, że jeden niespodziewany rachunek nie zrujnuje wyjazdu.
Jak uczciwie dzielić oszczędności
W parze rzadko zarabia się dokładnie tyle samo, a „sprawiedliwie” nie musi znaczyć „po równo”. Dobry podział to taki, z którym oboje czujecie się dobrze. Najczęstsze opcje są proste.
- Po równo: każde z was wpłaca tę samą kwotę. Proste i pasuje parom, które zarabiają mniej więcej tyle samo.
- Proporcjonalnie: każde wpłaca ten sam procent dochodu, więc osoba, która zarabia więcej, wpłaca więcej. Przy różnych dochodach często wydaje się to sprawiedliwsze.
- Mieszany: stała kwota od każdego plus dopłata od tego, komu akurat dobrze poszedł miesiąc. Przydaje się, gdy ktoś z was ma nieregularne dochody.
- Według celu: każde finansuje inną część, na przykład jedna osoba płaci za loty, a druga za nocleg.
Jeśli jedna osoba zarabia dużo mniej, podział po równo może po cichu zostawić ją bez niczego dla siebie, a proporcjonalny pozwala zachować wspólny cel, nie zamieniając go w ciężar. Nie ma tu reguły, liczy się tylko to, co oboje uważacie za w porządku.
Cokolwiek wybierzecie, powiedzcie to na głos i zapiszcie. Z niewypowiedzianych założeń bierze się większość napięć o pieniądze: jedna osoba myśli, że dzielicie po równo, druga, że proporcjonalnie, i każde ma poczucie, że robi więcej.
Rozmowa o pieniądzach bez kłótni
Wiele par unika rozmów o pieniądzach, bo tak łatwo zamieniają się w kłótnię. Wspólny cel oszczędnościowy to dobry początek: chodzi o coś, czego oboje chcecie, a nie o to, kto ile wydał w zeszłym miesiącu.
- Wybierzcie spokojną chwilę, nie zaraz po przyjściu dużego rachunku.
- Zacznijcie od celu i od tego, na co się cieszycie, a dopiero potem przejdźcie do liczb.
- Mówcie otwarcie o swoich dochodach, stałych kosztach i ewentualnych długach.
- Porozmawiajcie o tym, jak w waszych domach rodzinnych podchodziło się do pieniędzy; to wyjaśnia wiele reakcji.
- Umówcie się na krótkie comiesięczne podsumowanie zamiast długich, rzadkich dyskusji.
Nie musicie się zgadzać co do każdego zakupu. Musicie się zgodzić co do celu, miesięcznej kwoty i podziału. Reszta może zostać prywatną sprawą każdego z was.
Gdzie trzymać pieniądze
Pieniądze odłożone na cel są bezpieczniejsze, gdy nie leżą na koncie, z którego płacicie za zakupy. Niektóre pary zakładają osobne konto oszczędnościowe, inne korzystają ze wspólnego konta, a jeszcze inne trzymają pieniądze na własnych kontach i po prostu zapisują, ile każde odłożyło.
Każda opcja działa, jeśli oboje ją rozumiecie. Wspólne konto łatwo śledzić, ale wymaga zaufania co do wypłat. Osobne konta dają niezależność, ale potrzebują wspólnego zapisu, bo inaczej trudno ocenić, jak blisko celu jesteście. Zapytajcie w swoim banku, co oferuje; ten artykuł nie jest poradą finansową.
Jeśli pieniądze są dla któregoś z was źródłem prawdziwego stresu albo długów, warto przed ustaleniem celów oszczędnościowych porozmawiać z wykwalifikowanym doradcą albo z bezpłatną poradnią zadłużeniową w waszej okolicy.
Śledźcie postępy razem
Widoczne postępy dodają sił. Kiedy każda wpłata, nawet najmniejsza, jest zapisana w jednym miejscu, oboje widzicie, jak kwota rośnie i ile jeszcze zostało. Znika też niezręczne pytanie „a twoja część już jest?”.
- Zapisujcie każdą wpłatę z krótką notatką, nawet tę najmniejszą.
- Zapisujcie też wypłaty, z powodem, żeby suma była uczciwa.
- Raz w miesiącu sprawdzajcie razem: czy zdążycie na czas?
- Jeśli jesteście w tyle, korygujcie wcześnie, zamiast liczyć, że nadrobicie na końcu.
Trzymajcie cel na widoku. Plan, który widzicie codziennie, trudniej wyrzucić z głowy niż arkusz otwierany dwa razy w roku.
Kiedy plany się zmieniają
Życie lubi wtrącić swoje: naprawa auta, słabszy miesiąc w pracy, nagła sprawa w rodzinie. Wyjęcie pieniędzy z celu to nie porażka. Ważne, żebyście zdecydowali o tym razem i to zapisali, tak żeby nikogo później nic nie zaskoczyło.
- Wstrzymajcie wpłaty na miesiąc, zamiast rezygnować z celu.
- Przesuńcie termin, jeśli kwota nadal jest dobra.
- Zmniejszcie cel: krótszy wyjazd, tańsza kanapa.
- Jeśli cel przestał być dla was ważny, zamknijcie go i przenieście to, co już macie, na kolejny.
Świętujcie małe etapy, na przykład ćwierć albo połowę celu. Wystarczy skromna kolacja w domu.
Kiedy osiągniecie cel
Wydajcie pieniądze na to, co zaplanowaliście. Oszczędzanie na wyjazd, a potem przeznaczenie pieniędzy na coś innego sprawia, że w kolejny cel trudniej uwierzyć. Cieszcie się tym, na co razem pracowaliście.
Potem zamknijcie plan i wybierzcie następny, póki nawyk jest świeży. Wiele par przekonuje się, że drugi cel idzie łatwiej: znacie już swój miesięczny rytm i sposób podziału.
Plany oszczędzania w Krivo
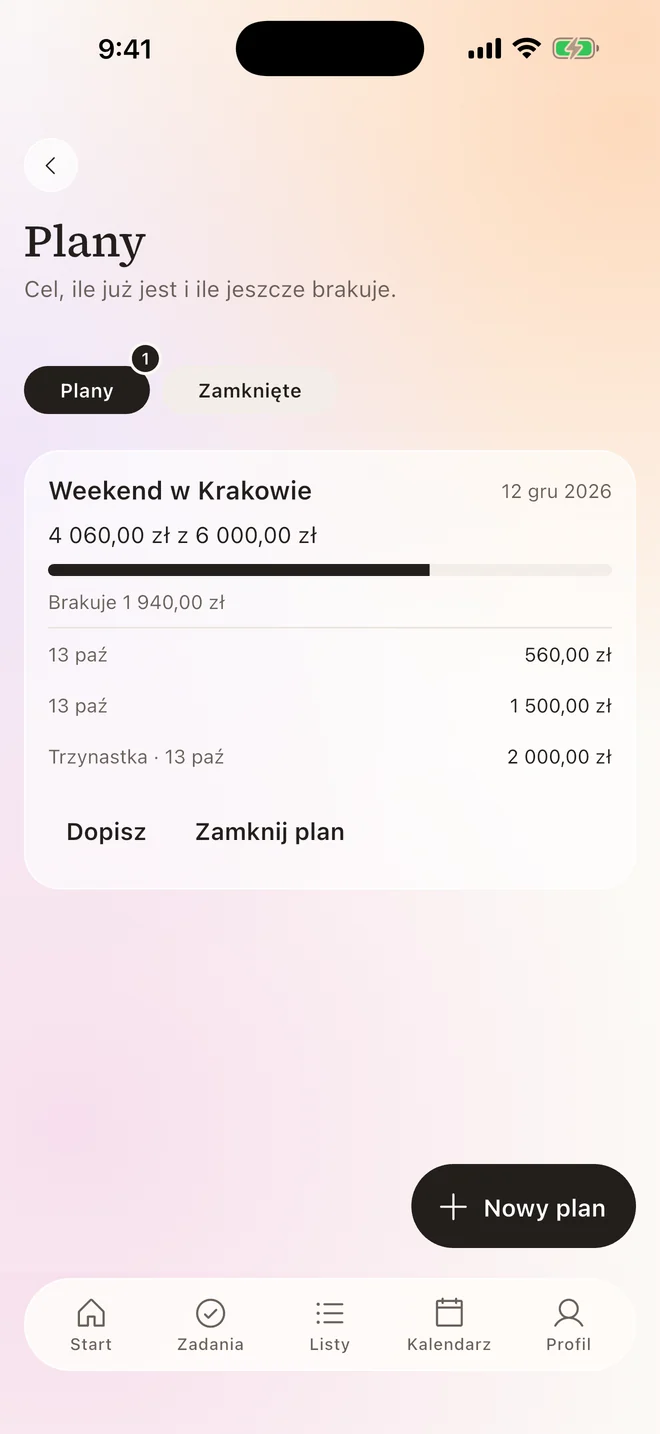
- Utwórzcie plan w Krivo: na co oszczędzacie, ile potrzeba i do kiedy.
- Każde z was zapisuje, ile dodaje albo odejmuje, z notatką; widać, kto i kiedy to zapisał, ile już macie i ile zostało.
- Najbliższy plan widać na ekranie głównym. Krivo nie łączy się z bankiem i nie przelewa pieniędzy: to wspólny zapis dla was dwojga.
Często zadawane pytania
Ile para powinna odkładać co miesiąc?
Liczcie od celu: podzielcie jego całkowity koszt przez liczbę miesięcy, które macie. Dodajcie mały zapas, a jeśli kwota jest za wysoka, przesuńcie termin albo zmniejszcie cel.
Czy para powinna dzielić oszczędności po równo?
Niekoniecznie. Wiele par z różnymi dochodami wpłaca ten sam procent dochodu zamiast tej samej kwoty. Liczy się to, że oboje się na to zgadzacie.
Czy do wspólnego oszczędzania potrzebne jest wspólne konto?
Nie. Możecie oszczędzać na osobnych kontach i prowadzić wspólny zapis tego, ile każde odłożyło, albo założyć wspólne konto, jeśli obojgu wam to pasuje.
Czy Krivo przelewa pieniądze albo łączy się z bankiem?
Nie. Plany to wspólny zapis: notujecie, co dodajecie albo odejmujecie, bez łączenia kont i bez przelewów.
Czy możemy mieć w Krivo więcej niż jeden plan oszczędzania?
Tak. Wersja darmowa ma limit, a Premium go znosi. Zamknięte plany są przechowywane osobno.