Economizar a dois, com uma meta
Juntar dinheiro a dois funciona melhor quando é para algo específico: uma viagem, um sofá, a entrada de um imóvel, um conserto. Veja como escolher a meta, fazer as contas e seguir firme até chegar lá.
- Escolham uma meta concreta, com valor e data, como a viagem de férias, em vez de um vago "guardar mais".
- Dividam o valor pelos meses que vocês têm para chegar à meta mensal, e somem uma margem.
- Combinem como dividir: em partes iguais, proporcional à renda ou uma mistura.
- Registrem cada contribuição num lugar que os dois veem e confiram o progresso juntos uma vez por mês.
Comecem com uma meta concreta
"A gente devia guardar mais" é uma sensação, não um plano. É difícil saber se vocês estão indo bem, e fácil deixar para o mês que vem. "A viagem para a praia em agosto" é diferente: tem imagem, preço e prazo, e os dois conseguem ver se estão no caminho certo.
Escolham a meta juntos. Se um escolhe e o outro só acompanha, a economia logo vira projeto de uma pessoa só. Conversem sobre o que os dois curtiriam, o que parece urgente e o que pode esperar. Uma meta em comum é mais fácil de proteger quando o dinheiro aperta.
- Viagens: um fim de semana fora, as férias, uma visita à família que mora longe.
- Casa: um sofá novo, uma cama, um conserto, os custos de uma mudança.
- Grandes momentos: um casamento, uma comemoração, um curso que um de vocês quer fazer.
- Segurança: uma reserva para contas inesperadas, construída aos poucos.
Quanto guardar por mês
Com a meta escolhida, anotem quanto ela custa de verdade. Numa viagem, isso vai além das passagens: hospedagem, comida, transporte local, ingressos e um pouco a mais para imprevistos. Uma meta baixa demais acaba no meio do caminho; uma meta honesta só precisa ser feita uma vez.
Depois dividam o total pelo número de meses que vocês têm. Essa é a meta mensal. Se o número ficar alto demais, há três saídas: uma data mais distante, uma meta menor ou um valor mensal maior. Decidir isso juntos, antes de começar, é muito mais fácil do que descobrir no último mês.
| Meta | Total | Meses | Por mês |
|---|---|---|---|
| Fim de semana fora | 600 | 4 | 150 |
| Viagem de férias | 2.400 | 8 | 300 |
| Sofá novo | 1.200 | 6 | 200 |
| Reserva para imprevistos | 1.800 | 12 | 150 |
Os números acima são só um exemplo da conta, na moeda que vocês usarem. A ideia é transformar um número grande num valor mensal que vocês consigam acompanhar de verdade.
Somem mais ou menos um décimo à estimativa. Os preços mudam, e uma pequena margem evita que a viagem vá por água abaixo por causa de uma única conta inesperada.
Como dividir a economia de forma justa
Os casais raramente ganham exatamente o mesmo, e "justo" não precisa significar "igual". A divisão certa é aquela com que os dois se sentem bem. As opções mais comuns são simples.
- Igual: cada um coloca o mesmo valor. Simples, e combina com casais que ganham mais ou menos o mesmo.
- Proporcional: cada um coloca a mesma porcentagem da renda, então quem ganha mais coloca mais. Costuma parecer mais justo quando as rendas são diferentes.
- Misto: um valor base para cada um, mais um extra de quem teve um bom mês. Útil quando um de vocês tem renda irregular.
- Por meta: cada um banca uma parte diferente; por exemplo, um paga as passagens e o outro a hospedagem.
Se um dos dois ganha bem menos, uma divisão igual pode, sem ninguém perceber, deixar essa pessoa sem nada para si, enquanto uma proporcional mantém a meta em comum sem virar um peso. Não existe regra aqui, só o que parecer certo para os dois.
Seja qual for a escolha, digam em voz alta e anotem. É das suposições não ditas que nasce a maior parte da tensão com dinheiro: um acha que a divisão é igual, o outro acha que é proporcional, e os dois sentem que estão fazendo mais.
Falar de dinheiro sem brigar
Muitos casais evitam falar de dinheiro porque a conversa vira briga com muita facilidade. Uma meta de economia é uma boa porta de entrada: é sobre algo que os dois querem, não sobre quem gastou o quê no mês passado.
- Escolham um momento tranquilo, não logo depois de chegar uma conta alta.
- Comecem pela meta e pelo que vocês mal podem esperar, e só depois passem aos números.
- Sejam abertos sobre a própria renda, os gastos fixos e as dívidas, se houver.
- Conversem sobre como cada um cresceu lidando com dinheiro; isso explica muitas reações.
- Combinem uma conversa curta todo mês, em vez de discussões longas e raras.
Vocês não precisam concordar sobre cada compra. Precisam concordar sobre a meta, o valor mensal e como dividi-lo. O resto pode continuar sendo assunto de cada um.
Onde guardar o dinheiro
O dinheiro separado para uma meta fica mais seguro quando não está na conta de onde sai o dinheiro do mercado. Alguns casais abrem uma conta poupança separada, outros usam uma conta conjunta, e outros deixam o dinheiro nas próprias contas e só registram quanto cada um já separou.
Qualquer opção funciona se os dois a entenderem. Uma conta conjunta é fácil de acompanhar, mas exige confiança sobre os saques. Contas separadas preservam a independência, mas pedem um registro em comum, senão fica difícil saber quanto falta. Pergunte ao seu banco o que ele oferece; este artigo não é uma orientação financeira.
Se o dinheiro é uma fonte real de estresse ou de dívida para algum de vocês, vale conversar com um profissional qualificado ou com um serviço gratuito de orientação sobre dívidas onde vocês moram antes de definir metas de economia.
Acompanhar juntos
Progresso que dá para ver mantém a motivação. Quando cada contribuição, por menor que seja, fica registrada num só lugar, os dois veem o número crescer e o quanto falta. Isso também acaba com a pergunta constrangedora "você já colocou a sua parte?".
- Registrem cada contribuição com uma nota curta, mesmo as pequenas.
- Registrem também as retiradas, com o motivo, para o total continuar honesto.
- Confiram juntos uma vez por mês: vocês estão no ritmo para chegar na data?
- Ajustem cedo se estiverem atrasados, em vez de torcer para recuperar no fim.
Deixem a meta à vista. Um plano que vocês veem todo dia é mais difícil de esquecer do que uma planilha aberta duas vezes por ano.
Quando os planos mudam
A vida atravessa o caminho: um conserto no carro, um mês fraco no trabalho, uma emergência na família. Tirar dinheiro de uma meta não é um fracasso. O que importa é decidir isso juntos e anotar, para ninguém ser pego de surpresa depois.
- Pausem as contribuições por um mês, em vez de desistir da meta.
- Adiem a data, se o valor continuar certo.
- Diminuam a meta: uma viagem mais curta, um sofá mais barato.
- Se a meta não importa mais para vocês, encerrem e passem o que já juntaram para a próxima.
Comemorem as pequenas etapas, como um quarto ou metade da meta. Um jantarzinho em casa para marcar já basta.
Quando vocês chegarem lá
Gastem com o que planejaram. Juntar para uma viagem e depois usar o dinheiro para outra coisa faz a próxima meta ficar mais difícil de levar a sério. Aproveitem aquilo pelo que vocês trabalharam.
Depois encerrem o plano e escolham o próximo enquanto o hábito ainda está fresco. Muitos casais acham a segunda meta mais fácil: vocês já conhecem o seu ritmo mensal e o jeito de dividir.
Planos de economia no Krivo
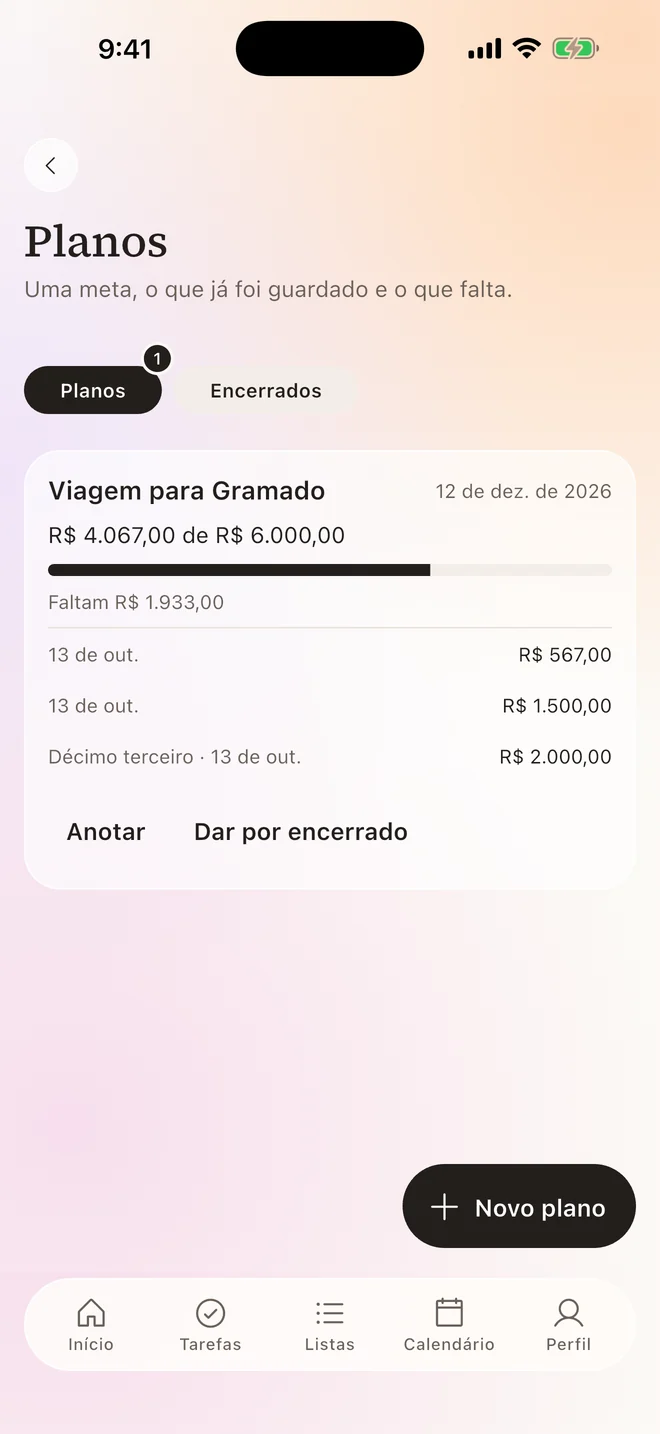
- Crie um plano no Krivo: para que vocês estão juntando, quanto precisa e até quando.
- Cada um registra o que coloca ou tira, com uma nota; vocês veem quem registrou e quando, quanto já têm e quanto falta.
- O plano mais perto de terminar aparece na tela inicial. O Krivo não se conecta a banco nem movimenta dinheiro: é um registro compartilhado para vocês dois.
Perguntas frequentes
Quanto um casal deve guardar por mês?
Façam a conta a partir da meta: dividam o custo total pelos meses que vocês têm. Somem uma pequena margem e ajustem a data ou a meta se o número ficar alto demais.
O casal deve dividir a economia em partes iguais?
Não necessariamente. Muitos casais com rendas diferentes contribuem com a mesma porcentagem da renda, e não com o mesmo valor. O que importa é que os dois concordem.
Precisamos de uma conta conjunta para economizar juntos?
Não. Vocês podem guardar em contas separadas e manter um registro em comum do que cada um separou, ou usar uma conta conjunta, se isso funcionar para os dois.
O Krivo movimenta dinheiro ou se conecta ao banco?
Não. Os planos são um registro compartilhado: vocês anotam o que colocam ou tiram, sem vincular contas nem mexer em dinheiro.
Dá para ter mais de um plano de economia no Krivo?
Sim. A versão grátis tem um limite e o Premium tira esse limite. Os planos concluídos ficam guardados à parte.