Ahorrar en pareja, con un objetivo
Ahorrar juntos funciona mejor cuando es para algo concreto: un viaje, un sofá, la entrada de un piso, una reparación. Aquí verás cómo elegir el objetivo, hacer las cuentas y seguir hasta conseguirlo.
- Elegid un objetivo concreto, con cantidad y fecha, como un viaje en verano, en lugar de un vago «ahorrar más».
- Dividid la cantidad entre los meses que tenéis para obtener un objetivo mensual, y añadidle un margen.
- Acordad cómo repartirlo: a partes iguales, en proporción a los ingresos o una mezcla.
- Apuntad cada aportación donde los dos podáis verla y revisad juntos el avance una vez al mes.
Empezad por un objetivo concreto
«Tenemos que ahorrar más» es una sensación, no un plan. Es difícil saber si os está yendo bien, y es fácil dejarlo para el mes que viene. «El viaje a la playa en agosto» es distinto: tiene una imagen, un precio y una fecha límite, y los dos podéis saber si vais por buen camino.
Elegid el objetivo juntos. Si uno lo elige y el otro solo le sigue, el ahorro pronto se convierte en el proyecto de una sola persona. Hablad de lo que disfrutaríais los dos, de lo que es urgente y de lo que puede esperar. Un objetivo compartido es más fácil de proteger cuando el dinero no llega.
- Viajes: un fin de semana fuera, unas vacaciones, una visita a la familia que vive lejos.
- La casa: un sofá nuevo, una cama, una reparación, los gastos de una mudanza.
- Momentos grandes: una boda, una celebración, un curso que uno de los dos quiere hacer.
- Tranquilidad: un colchón para imprevistos, construido poco a poco.
Cuánto ahorrar cada mes
Cuando tengáis el objetivo, apuntad lo que cuesta de verdad. En un viaje, eso es más que los vuelos: el alojamiento, la comida, el transporte allí, las entradas y un poco extra para lo inesperado. Un objetivo demasiado bajo se queda corto a mitad de camino; uno realista solo hay que calcularlo una vez.
Después dividid el total entre el número de meses que tenéis. Ese es vuestro objetivo mensual. Si el número es demasiado alto, tenéis tres opciones: una fecha más lejana, un objetivo más pequeño o una cantidad mensual mayor. Decidirlo juntos antes de empezar es mucho más fácil que descubrirlo el último mes.
| Objetivo | Total | Meses | Al mes |
|---|---|---|---|
| Fin de semana fuera | 600 | 4 | 150 |
| Viaje de verano | 2400 | 8 | 300 |
| Sofá nuevo | 1200 | 6 | 200 |
| Colchón para imprevistos | 1800 | 12 | 150 |
Las cifras de arriba son solo un ejemplo de la cuenta, en la moneda que uséis. La idea es convertir un número grande en uno mensual que de verdad podáis revisar.
Añadid más o menos una décima parte a vuestra estimación. Los precios cambian, y un pequeño margen evita que un gasto inesperado arruine el viaje.
Cómo repartir el ahorro de forma justa
Las parejas casi nunca ganan exactamente lo mismo, y «justo» no tiene por qué significar «igual». El reparto correcto es el que os parece bien a los dos. Las opciones habituales son sencillas.
- A partes iguales: cada uno pone la misma cantidad. Es sencillo y sirve a las parejas que ganan más o menos lo mismo.
- Proporcional: cada uno pone el mismo porcentaje de sus ingresos, así que quien gana más pone más. Suele parecer más justo cuando los ingresos son distintos.
- Mixto: una cantidad base cada uno, más un extra de quien ha tenido un buen mes. Sirve cuando uno de los dos tiene ingresos irregulares.
- Por partes del objetivo: cada uno financia una parte distinta; por ejemplo, uno paga los vuelos y el otro el alojamiento.
Si uno gana mucho menos, un reparto igual puede dejar a esa persona, sin que nadie lo note, sin nada para sí; uno proporcional mantiene el objetivo compartido sin convertirlo en una carga. Aquí no hay reglas, solo lo que os parezca correcto a los dos.
Elijáis lo que elijáis, decidlo en voz alta y apuntadlo. Los supuestos que nadie dice son el origen de casi toda la tensión por dinero: uno cree que el reparto es igual, el otro que es proporcional, y los dos sienten que ponen más.
Hablar de dinero sin discutir
Muchas parejas evitan hablar de dinero porque acaba muy fácilmente en discusión. Un objetivo de ahorro es una buena puerta de entrada: trata de algo que los dos queréis, no de quién gastó qué el mes pasado.
- Elegid un momento tranquilo, no justo después de que haya llegado una factura grande.
- Empezad por el objetivo y por lo que os ilusiona, y después pasad a los números.
- Hablad con franqueza de vuestros ingresos, gastos fijos y deudas.
- Contaos cómo se gestionaba el dinero en vuestras casas cuando erais pequeños; eso explica muchas reacciones.
- Acordad una revisión corta cada mes en vez de discusiones largas y esporádicas.
No necesitáis poneros de acuerdo en cada compra. Necesitáis acordar el objetivo, la cantidad mensual y cómo la repartís. Lo demás puede seguir siendo cosa de cada uno.
Dónde guardar el dinero
El dinero apartado para un objetivo está más seguro cuando no está en la cuenta con la que pagáis la compra. Algunas parejas abren una cuenta de ahorro aparte, otras usan una cuenta conjunta y otras dejan el dinero en sus propias cuentas y solo llevan el registro de lo que ha apartado cada uno.
Cualquier opción funciona si los dos la entendéis. Una cuenta conjunta es fácil de ver, pero requiere confianza en cuanto a las retiradas. Las cuentas separadas mantienen la independencia, pero necesitan un registro compartido; si no, cuesta saber cuánto os falta. Preguntad en vuestro banco qué ofrece; este artículo no es asesoramiento financiero.
Si el dinero es una fuente de estrés real o de deudas para alguno de los dos, merece la pena hablar con un asesor cualificado o con un servicio gratuito de orientación sobre deudas en vuestro país antes de fijaros objetivos de ahorro.
Llevar la cuenta juntos
Ver el avance motiva a seguir. Cuando cada aportación, por pequeña que sea, queda apuntada en un solo sitio, los dos podéis ver cómo crece el número y cuánto falta. Además, desaparece la pregunta incómoda de «¿ya has puesto tu parte?».
- Apuntad cada aportación con una nota corta, incluso las pequeñas.
- Apuntad también las retiradas, con el motivo, para que el total sea honesto.
- Revisad juntos una vez al mes: ¿vais a llegar a la fecha?
- Ajustad pronto si vais con retraso, en vez de esperar a poneros al día al final.
Mantened el objetivo a la vista. Un plan que veis todos los días es más difícil de olvidar que una hoja de cálculo que abrís dos veces al año.
Cuando los planes cambian
La vida se cruza: una avería del coche, un mes flojo en el trabajo, una emergencia familiar. Sacar dinero de un objetivo no es un fracaso. Lo importante es que lo decidáis juntos y lo apuntéis, para que a ninguno le pille por sorpresa después.
- Pausad las aportaciones un mes en lugar de abandonar el objetivo.
- Cambiad la fecha si la cantidad sigue siendo la correcta.
- Reducid el objetivo: un viaje más corto, un sofá más barato.
- Si el objetivo ya no os importa, cerradlo y pasad lo que tenéis al siguiente.
Celebrad los pequeños hitos, como llegar a una cuarta parte o a la mitad del objetivo. Una cena sencilla en casa para celebrarlo es suficiente.
Cuando lo conseguís
Gastadlo en lo que habíais planeado. Ahorrar para un viaje y después usar el dinero para otra cosa hace que el siguiente objetivo sea más difícil de creer. Disfrutad aquello por lo que habéis trabajado.
Después cerrad el plan y elegid el siguiente mientras el hábito sigue fresco. A muchas parejas el segundo objetivo les resulta más fácil: ya conocen su ritmo mensual y cómo repartirlo.
Los planes de ahorro en Krivo
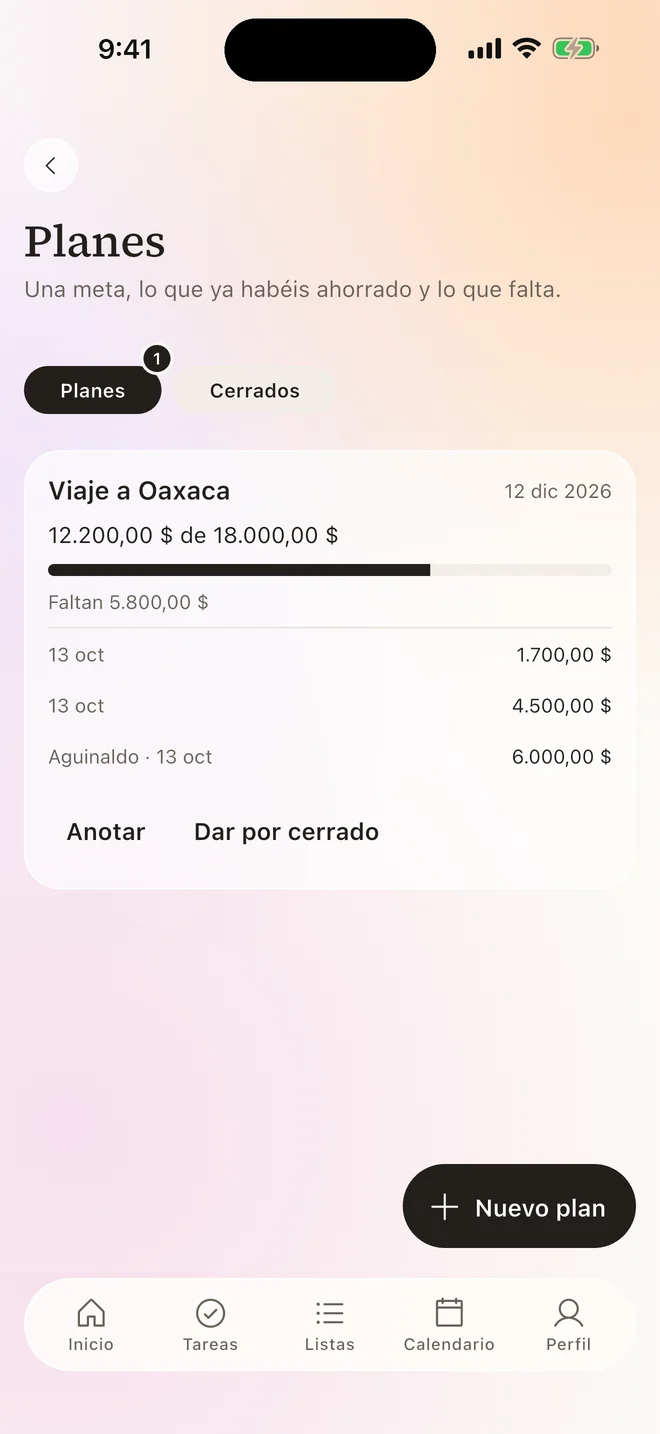
- Cread un plan en Krivo: para qué ahorráis, cuánto hace falta y para cuándo.
- Cada uno apunta lo que suma o resta, con una nota; veis quién lo apuntó y cuándo, cuánto lleváis y cuánto falta.
- El plan más cercano aparece en la pantalla de inicio. Krivo no se conecta al banco ni mueve dinero: es un registro compartido para vosotros dos.
Preguntas frecuentes
¿Cuánto debería ahorrar una pareja cada mes?
Partid del objetivo: dividid su coste total entre los meses que tenéis. Añadid un pequeño margen y ajustad la fecha o el objetivo si el número es demasiado alto.
¿Conviene repartir el ahorro a partes iguales?
No necesariamente. Muchas parejas con ingresos distintos aportan el mismo porcentaje de sus ingresos en lugar de la misma cantidad. Lo importante es que los dos estéis de acuerdo.
¿Necesitamos una cuenta conjunta para ahorrar juntos?
No. Podéis ahorrar en cuentas separadas y llevar un registro compartido de lo que ha apartado cada uno, o usar una cuenta conjunta si os viene bien a los dos.
¿Krivo mueve dinero o se conecta al banco?
No. Los planes son un registro compartido: apuntáis lo que sumáis o restáis, sin vincular cuentas ni mover dinero.
¿Podemos tener más de un plan de ahorro en Krivo?
Sí. La versión gratuita tiene un límite y Premium lo quita. Los planes cerrados se guardan aparte.