เก็บเงินด้วยกัน แบบมีเป้าหมาย
การเก็บเงินด้วยกันได้ผลที่สุดเมื่อเก็บเพื่อสิ่งที่ชัดเจน ทริป โซฟา เงินดาวน์ หรือการซ่อมบ้าน มาดูวิธีเลือกเป้าหมาย คำนวณตัวเลข และไปต่อจนถึงเป้า
- เลือกเป้าหมายที่ชัดเจนหนึ่งอย่าง มียอดเงินและวันที่ เช่น ทริปหน้าร้อน แทนคำว่า “เก็บเงินให้มากขึ้น” แบบลอย ๆ
- หารยอดเงินด้วยจำนวนเดือนที่มี จะได้เป้าต่อเดือน แล้วเผื่อเพิ่มไว้นิดหน่อย
- ตกลงวิธีแบ่ง เท่ากัน ตามสัดส่วนรายได้ หรือผสมกัน
- บันทึกทุกครั้งที่ฝากเงินไว้ในที่ที่ทั้งคู่เห็น และดูความคืบหน้าด้วยกันเดือนละครั้ง
เริ่มจากเป้าหมายที่ชัดเจนหนึ่งอย่าง
“เราควรเก็บเงินให้มากขึ้น” เป็นความรู้สึก ไม่ใช่แผน ยากจะรู้ว่าทำได้ดีหรือยัง และเลื่อนไปเดือนหน้าได้ง่าย “ทริปทะเลเดือนสิงหาคม” นั้นต่างออกไป มีภาพ มีราคา มีกำหนด และทั้งคู่ก็บอกได้ว่ายังอยู่ในเส้นทางไหม
เลือกเป้าหมายด้วยกัน ถ้าคนหนึ่งเลือก อีกคนแค่ตามน้ำ การเก็บเงินจะกลายเป็นโปรเจกต์ของคนคนเดียวในไม่ช้า คุยกันว่าอะไรที่ทั้งคู่จะสนุก อะไรเร่งด่วน และอะไรรอได้ เป้าหมายร่วมปกป้องได้ง่ายกว่าเมื่อเงินเริ่มตึง
- ทริป เที่ยวสุดสัปดาห์ วันหยุดยาว ไปเยี่ยมครอบครัวที่อยู่ไกล
- บ้าน โซฟาใหม่ เตียง การซ่อมแซม ค่าย้ายบ้าน
- ช่วงเวลาสำคัญ งานแต่ง งานฉลอง คอร์สเรียนที่คนใดคนหนึ่งอยากเรียน
- ความมั่นคง เงินสำรองสำหรับบิลที่ไม่คาดคิด ค่อย ๆ สะสมทีละขั้น
เก็บเท่าไรต่อเดือน
เมื่อมีเป้าหมายแล้ว จดว่าจริง ๆ ต้องใช้เงินเท่าไร สำหรับทริป ไม่ได้มีแค่ค่าตั๋วเครื่องบิน ยังมีที่พัก อาหาร การเดินทางในพื้นที่ ค่าเข้าชม และเงินเผื่ออีกนิดสำหรับเรื่องที่ไม่คาดคิด เป้าที่ตั้งต่ำเกินไปจะหมดกลางทาง เป้าที่ตั้งตามจริงทำแค่ครั้งเดียวก็พอ
จากนั้นหารยอดรวมด้วยจำนวนเดือนที่มี นั่นคือเป้าต่อเดือน ถ้าตัวเลขสูงเกินไป มีสามทาง เลื่อนวันออกไป ลดเป้าให้เล็กลง หรือเพิ่มยอดต่อเดือน ตัดสินใจด้วยกันก่อนเริ่ม ง่ายกว่ามาเจอเอาตอนเดือนสุดท้ายมาก
| เป้าหมาย | ยอดรวม | จำนวนเดือน | ต่อเดือน |
|---|---|---|---|
| เที่ยวสุดสัปดาห์ | 600 | 4 | 150 |
| ทริปหน้าร้อน | 2,400 | 8 | 300 |
| โซฟาใหม่ | 1,200 | 6 | 200 |
| เงินสำรองเผื่อเรื่องไม่คาดคิด | 1,800 | 12 | 150 |
ตัวเลขข้างบนเป็นแค่ตัวอย่างการคำนวณ ใช้สกุลเงินไหนก็ได้ ประเด็นคือเปลี่ยนตัวเลขก้อนใหญ่ให้เป็นตัวเลขรายเดือนที่ตรวจสอบได้จริง
บวกเพิ่มราวหนึ่งในสิบจากที่ประเมินไว้ ราคาเปลี่ยนได้ และเงินเผื่อเล็กน้อยทำให้ทริปไม่พังเพราะบิลที่ไม่คาดคิดใบเดียว
วิธีแบ่งเงินเก็บให้แฟร์
คู่รักแทบไม่มีใครหาเงินได้เท่ากันพอดี และคำว่า “แฟร์” ไม่จำเป็นต้องแปลว่า “เท่ากัน” วิธีแบ่งที่ถูกคือวิธีที่ทั้งคู่สบายใจ ตัวเลือกที่พบบ่อยก็เรียบง่าย
- เท่ากัน ต่างคนต่างใส่ยอดเท่ากัน ง่าย และเหมาะกับคู่ที่รายได้ใกล้เคียงกัน
- ตามสัดส่วน ต่างคนต่างใส่ในสัดส่วนเดียวกันของรายได้ คนที่หาได้มากกว่าก็ใส่มากกว่า มักรู้สึกแฟร์กว่าเมื่อรายได้ต่างกัน
- ผสม ต่างคนต่างใส่ยอดพื้นฐาน แล้วบวกเพิ่มจากคนที่เดือนนั้นรายได้ดี เหมาะเมื่อคนใดคนหนึ่งมีรายได้ไม่แน่นอน
- แบ่งตามเป้า ต่างคนต่างรับผิดชอบคนละส่วน เช่น คนหนึ่งจ่ายค่าตั๋ว อีกคนจ่ายค่าที่พัก
ถ้าคนหนึ่งหาได้น้อยกว่ามาก การแบ่งเท่ากันอาจทำให้เขาไม่เหลืออะไรให้ตัวเองโดยไม่รู้ตัว ส่วนการแบ่งตามสัดส่วนยังทำให้เป้าหมายเป็นของสองคนโดยไม่กลายเป็นภาระ เรื่องนี้ไม่มีกฎ มีแต่สิ่งที่ทั้งคู่รู้สึกว่าถูก
ไม่ว่าเลือกแบบไหน พูดออกมาและจดไว้ ข้อสันนิษฐานที่ไม่ได้พูดคือต้นเหตุของความตึงเครียดเรื่องเงินส่วนใหญ่ คนหนึ่งคิดว่าแบ่งเท่ากัน อีกคนคิดว่าแบ่งตามสัดส่วน แล้วทั้งคู่ก็รู้สึกว่าตัวเองใส่มากกว่า
คุยเรื่องเงินโดยไม่ทะเลาะกัน
คู่รักจำนวนมากเลี่ยงการคุยเรื่องเงิน เพราะกลายเป็นการทะเลาะได้ง่ายมาก เป้าหมายการเก็บเงินเป็นจุดเริ่มที่ดี เพราะเป็นเรื่องที่ทั้งคู่อยากได้ ไม่ใช่เรื่องว่าเดือนที่แล้วใครใช้อะไรไป
- เลือกช่วงที่ใจเย็น ไม่ใช่ทันทีหลังบิลก้อนใหญ่มาถึง
- เริ่มจากเป้าหมายและสิ่งที่ตั้งตารอ แล้วค่อยไปที่ตัวเลข
- เปิดเผยเรื่องรายได้ ค่าใช้จ่ายประจำ และหนี้ของตัวเอง
- เล่าให้กันฟังว่าแต่ละคนโตมากับเรื่องเงินแบบไหน มันอธิบายปฏิกิริยาได้หลายอย่าง
- ตกลงคุยสั้น ๆ เดือนละครั้ง แทนการคุยยาว ๆ นาน ๆ ที
คุณไม่ต้องเห็นตรงกันทุกการซื้อ แค่ต้องเห็นตรงกันเรื่องเป้าหมาย ยอดต่อเดือน และวิธีแบ่ง ที่เหลือเป็นเรื่องส่วนตัวของแต่ละคนได้
เก็บเงินไว้ที่ไหน
เงินที่กันไว้เพื่อเป้าหมายจะปลอดภัยกว่าเมื่อไม่ได้อยู่ในบัญชีเดียวกับที่ใช้ซื้อของเข้าบ้าน บางคู่เปิดบัญชีออมทรัพย์แยก บางคู่ใช้บัญชีร่วม บางคู่เก็บไว้ในบัญชีของตัวเองแล้วแค่จดว่าแต่ละคนกันไว้เท่าไร
ทุกแบบใช้ได้ถ้าทั้งคู่เข้าใจตรงกัน บัญชีร่วมดูง่ายแต่ต้องไว้ใจกันเรื่องการถอน บัญชีแยกรักษาความเป็นอิสระแต่ต้องมีบันทึกร่วม ไม่อย่างนั้นจะบอกยากว่าใกล้เป้าแค่ไหนแล้ว ลองถามธนาคารของคุณว่ามีอะไรให้บ้าง บทความนี้ไม่ใช่คำแนะนำทางการเงิน
ถ้าเรื่องเงินเป็นต้นเหตุของความเครียดจริงจังหรือมีหนี้สินสำหรับคนใดคนหนึ่ง ควรปรึกษาที่ปรึกษาที่มีคุณวุฒิ หรือบริการช่วยเหลือด้านหนี้สินแบบไม่มีค่าใช้จ่ายในพื้นที่ของคุณ ก่อนตั้งเป้าเก็บเงิน
ติดตามด้วยกัน
ความคืบหน้าที่มองเห็นได้ทำให้ไปต่อได้ เมื่อทุกการฝาก ไม่ว่าเล็กแค่ไหน ถูกบันทึกไว้ในที่เดียว ทั้งคู่จะเห็นตัวเลขโตขึ้นและเห็นว่ายังเหลือเท่าไร แถมยังไม่ต้องถามคำถามชวนอึดอัดว่า “ใส่ส่วนของตัวเองแล้วหรือยัง”
- บันทึกทุกการฝากพร้อมโน้ตสั้น ๆ แม้จะเป็นยอดเล็ก ๆ
- บันทึกการถอนด้วย พร้อมเหตุผล ยอดรวมจะได้ตรงตามจริง
- ดูด้วยกันเดือนละครั้ง ยังทันกำหนดไหม
- ปรับแต่เนิ่น ๆ ถ้าช้ากว่าแผน ดีกว่าหวังว่าจะตามทันตอนท้าย
ให้เป้าหมายอยู่ในสายตา แผนที่เห็นทุกวันลืมยากกว่าสเปรดชีตที่เปิดปีละสองครั้ง
เมื่อแผนเปลี่ยน
ชีวิตมีเรื่องแทรกเข้ามาเสมอ ซ่อมรถ เดือนที่งานเงียบ เรื่องด่วนในครอบครัว การถอนเงินออกจากเป้าหมายไม่ใช่ความล้มเหลว สิ่งสำคัญคือตัดสินใจด้วยกันและจดไว้ จะได้ไม่มีใครแปลกใจทีหลัง
- พักการฝากสักเดือน แทนที่จะเลิกเป้าหมาย
- เลื่อนวันออกไป ถ้ายอดเงินยังเหมาะสม
- ลดเป้าให้เล็กลง ทริปที่สั้นลง โซฟาที่ถูกลง
- ถ้าเป้าหมายไม่สำคัญกับคุณแล้ว ก็ปิดไป แล้วย้ายเงินที่มีไปยังเป้าหมายถัดไป
ฉลองหลักไมล์เล็ก ๆ อย่างหนึ่งในสี่หรือครึ่งทาง แค่มื้อเย็นง่าย ๆ ที่บ้านก็พอ
เมื่อถึงเป้าหมาย
ใช้เงินกับสิ่งที่วางแผนไว้ เก็บเงินเพื่อทริปแล้วเอาไปใช้อย่างอื่น จะทำให้เป้าหมายครั้งต่อไปน่าเชื่อน้อยลง เพลิดเพลินกับสิ่งที่คุณพยายามมา
แล้วปิดแผน เลือกเป้าหมายถัดไปตอนที่นิสัยยังสดใหม่ หลายคู่พบว่าเป้าหมายที่สองง่ายกว่า เพราะรู้จังหวะรายเดือนและวิธีแบ่งของตัวเองแล้ว
แผนเก็บเงินใน Krivo
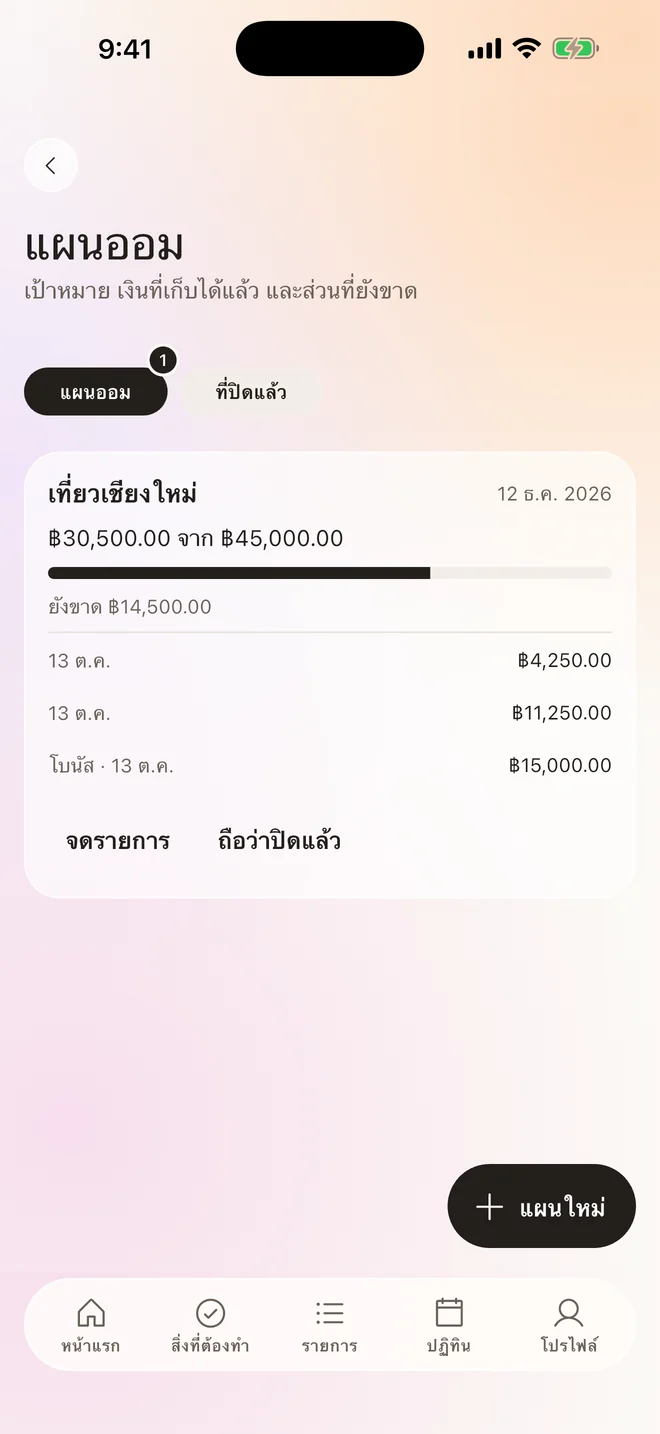
- สร้างแผนใน Krivo ว่าเก็บเงินเพื่ออะไร ต้องใช้เท่าไร และภายในเมื่อไร
- แต่ละคนบันทึกยอดที่ใส่เพิ่มหรือถอนออกพร้อมโน้ต คุณเห็นว่าใครบันทึกเมื่อไร ตอนนี้มีเท่าไร และยังเหลือเท่าไร
- แผนที่ใกล้ถึงเป้าที่สุดจะแสดงบนหน้าหลัก Krivo ไม่เชื่อมกับธนาคารและไม่โอนเงิน เป็นบันทึกร่วมของคุณสองคน
คำถามที่พบบ่อย
คู่รักควรเก็บเงินเดือนละเท่าไร
คิดย้อนจากเป้าหมาย หารค่าใช้จ่ายทั้งหมดด้วยจำนวนเดือนที่มี เผื่อเพิ่มเล็กน้อย และปรับวันหรือเป้าหมายถ้าตัวเลขสูงเกินไป
คู่รักควรแบ่งเงินเก็บเท่ากันไหม
ไม่จำเป็น หลายคู่ที่รายได้ต่างกันใส่เงินเป็นสัดส่วนของรายได้ที่เท่ากัน แทนยอดเงินที่เท่ากัน สิ่งสำคัญคือทั้งคู่เห็นด้วย
ต้องมีบัญชีร่วมถึงจะเก็บเงินด้วยกันได้ไหม
ไม่ต้อง เก็บในบัญชีแยกของแต่ละคนแล้วมีบันทึกร่วมว่าใครกันไว้เท่าไรก็ได้ หรือใช้บัญชีร่วมถ้าเหมาะกับทั้งคู่
Krivo โอนเงินหรือเชื่อมกับธนาคารไหม
ไม่ แผนเป็นบันทึกร่วม คุณบันทึกยอดที่ใส่เพิ่มหรือถอนออก โดยไม่ต้องเชื่อมบัญชีหรือโอนเงิน
มีแผนเก็บเงินใน Krivo ได้มากกว่าหนึ่งแผนไหม
ได้ เวอร์ชันฟรีมีขีดจำกัด และ Premium ปลดขีดจำกัดนั้น แผนที่ปิดแล้วจะเก็บแยกไว้