Als Paar sparen, mit einem Ziel
Gemeinsam sparen klappt am besten, wenn es um etwas Konkretes geht: eine Reise, ein Sofa, eine Kaution, eine Reparatur. So wählt ihr das Ziel, rechnet die Zahlen durch und bleibt dran, bis ihr es erreicht habt.
- Nehmt euch ein konkretes Ziel mit Betrag und Datum vor, etwa die Sommerreise, statt eines vagen „mehr sparen“.
- Teilt den Betrag durch die Monate, die ihr habt, um eine Monatsrate zu bekommen, und plant einen Puffer ein.
- Klärt, wie ihr aufteilt: zu gleichen Teilen, nach Einkommen oder gemischt.
- Tragt jeden Beitrag dort ein, wo ihr beide ihn seht, und schaut einmal im Monat gemeinsam auf den Stand.
Fangt mit einem konkreten Ziel an
„Wir sollten mehr sparen“ ist ein Gefühl, kein Plan. Man weiß kaum, ob man gut dabei ist, und schiebt es leicht auf den nächsten Monat. „Der Strandurlaub im August“ ist etwas anderes: Er hat ein Bild, einen Preis und eine Frist, und ihr könnt beide sehen, ob ihr im Plan liegt.
Wählt das Ziel gemeinsam. Sucht es einer aus und der andere macht nur mit, wird das Sparen bald zum Projekt einer Person. Redet darüber, was euch beiden Freude machen würde, was drängt und was warten kann. Ein gemeinsames Ziel lässt sich leichter verteidigen, wenn das Geld knapp wird.
- Reisen: ein Wochenende weg, ein Urlaub, ein Besuch bei Familie, die weit weg wohnt.
- Zuhause: ein neues Sofa, ein Bett, eine Reparatur, die Kosten für einen Umzug.
- Große Momente: eine Hochzeit, eine Feier, ein Kurs, den einer von euch machen möchte.
- Sicherheit: ein Polster für unerwartete Rechnungen, Schritt für Schritt aufgebaut.
Wie viel ihr jeden Monat sparen solltet
Habt ihr ein Ziel, schreibt auf, was es wirklich kostet. Bei einer Reise sind das mehr als die Flüge: die Unterkunft, Essen, Transport vor Ort, Eintritte und etwas extra für Unvorhergesehenes. Ein zu niedrig angesetztes Ziel reicht nur bis zur Hälfte; ein ehrlich gerechnetes muss man nur einmal erreichen.
Dann teilt ihr die Summe durch die Zahl der Monate, die ihr habt. Das ist eure Monatsrate. Ist sie zu hoch, habt ihr drei Möglichkeiten: ein späteres Datum, ein kleineres Ziel oder eine höhere Rate. Das gemeinsam zu entscheiden, bevor ihr anfangt, ist viel leichter, als es im letzten Monat zu merken.
| Ziel | Summe | Monate | Pro Monat |
|---|---|---|---|
| Wochenende weg | 600 | 4 | 150 |
| Sommerreise | 2.400 | 8 | 300 |
| Neues Sofa | 1.200 | 6 | 200 |
| Polster für Überraschungen | 1.800 | 12 | 150 |
Die Zahlen oben sind nur ein Rechenbeispiel, in welcher Währung auch immer. Es geht darum, aus einer großen Zahl eine monatliche zu machen, die ihr wirklich nachprüfen könnt.
Schlagt etwa ein Zehntel auf eure Schätzung drauf. Preise ändern sich, und mit einem kleinen Puffer ruiniert nicht eine einzige unerwartete Rechnung die Reise.
Wie ihr das Sparen fair aufteilt
Paare verdienen selten genau gleich viel, und „fair“ muss nicht „gleich“ heißen. Die richtige Aufteilung ist die, mit der ihr euch beide wohlfühlt. Die üblichen Möglichkeiten sind einfach.
- Zu gleichen Teilen: Jeder zahlt denselben Betrag ein. Einfach, und passend für Paare, die ungefähr gleich viel verdienen.
- Nach Einkommen: Jeder zahlt denselben Anteil seines Einkommens ein, wer mehr verdient, zahlt also mehr. Bei unterschiedlichen Einkommen fühlt sich das oft gerechter an.
- Gemischt: ein Grundbetrag für jeden, plus etwas extra von dem, der einen guten Monat hat. Praktisch, wenn einer von euch unregelmäßig verdient.
- Nach Posten: Jeder finanziert einen anderen Teil, zum Beispiel zahlt einer die Flüge und der andere die Unterkunft.
Verdient einer deutlich weniger, kann ihm eine gleiche Aufteilung unbemerkt nichts mehr für sich selbst übrig lassen, während eine Aufteilung nach Einkommen das Ziel gemeinsam hält, ohne es zur Last zu machen. Eine Regel gibt es hier nicht, nur das, was sich für euch beide richtig anfühlt.
Was auch immer ihr wählt: Sprecht es aus und schreibt es auf. Unausgesprochene Annahmen sind die häufigste Quelle für Spannungen ums Geld: Einer denkt, ihr teilt gleich, der andere denkt, nach Einkommen, und beide haben das Gefühl, mehr zu tun.
Über Geld reden, ohne zu streiten
Viele Paare meiden das Thema Geld, weil es so schnell im Streit endet. Ein Sparziel ist ein guter Einstieg: Es geht um etwas, das ihr beide wollt, nicht darum, wer letzten Monat was ausgegeben hat.
- Sucht euch einen ruhigen Moment, nicht direkt nachdem eine hohe Rechnung gekommen ist.
- Fangt mit dem Ziel an und damit, worauf ihr euch freut, und kommt dann zu den Zahlen.
- Seid offen über euer Einkommen, feste Kosten und eventuelle Schulden.
- Erzählt einander, wie ihr mit Geld aufgewachsen seid; das erklärt viele Reaktionen.
- Vereinbart einen kurzen monatlichen Check statt langer, seltener Grundsatzgespräche.
Ihr müsst euch nicht bei jedem Kauf einig sein. Einig sein müsst ihr euch über das Ziel, die Monatsrate und die Aufteilung. Der Rest kann Sache jedes Einzelnen bleiben.
Wo ihr das Geld aufbewahrt
Geld, das für ein Ziel zurückgelegt ist, ist sicherer, wenn es nicht auf dem Konto liegt, von dem ihr die Einkäufe bezahlt. Manche Paare eröffnen ein eigenes Sparkonto, manche nutzen ein Gemeinschaftskonto, andere lassen das Geld auf ihren eigenen Konten und halten einfach fest, was jeder zurückgelegt hat.
Jede Variante funktioniert, wenn ihr sie beide versteht. Ein Gemeinschaftskonto ist leicht zu überblicken, braucht aber Vertrauen bei Abhebungen. Getrennte Konten wahren die Unabhängigkeit, brauchen aber eine gemeinsame Übersicht, sonst weiß man kaum, wie nah man dem Ziel ist. Fragt eure Bank, was sie anbietet; dieser Artikel ist keine Finanzberatung.
Wenn Geld für einen von euch echten Stress oder Schulden bedeutet, lohnt es sich, vor dem Festlegen von Sparzielen mit einer qualifizierten Beratung oder einer kostenlosen Schuldnerberatung vor Ort zu sprechen.
Den Überblick gemeinsam behalten
Sichtbarer Fortschritt hält euch bei der Stange. Wird jeder Beitrag, egal wie klein, an einem Ort eingetragen, könnt ihr beide sehen, wie die Zahl wächst und was noch fehlt. Und die unangenehme Frage „Hast du deinen Teil schon eingezahlt?“ fällt weg.
- Tragt jeden Beitrag mit einer kurzen Notiz ein, auch die kleinen.
- Tragt auch Entnahmen ein, mit Grund, damit die Summe ehrlich bleibt.
- Schaut einmal im Monat gemeinsam drauf: Liegt ihr für das Datum im Plan?
- Steuert früh nach, wenn ihr hinterherhinkt, statt auf ein Aufholen am Ende zu hoffen.
Behaltet das Ziel im Blick. Einen Plan, den ihr jeden Tag seht, vergesst ihr schwerer als eine Tabelle, die ihr zweimal im Jahr öffnet.
Wenn sich Pläne ändern
Das Leben kommt dazwischen: eine Autoreparatur, ein schwacher Monat im Job, ein Notfall in der Familie. Geld aus einem Sparziel zu nehmen, ist kein Scheitern. Wichtig ist, dass ihr es gemeinsam entscheidet und eintragt, damit später keiner überrascht ist.
- Setzt die Einzahlungen einen Monat aus, statt das Ziel aufzugeben.
- Verschiebt das Datum, wenn der Betrag noch stimmt.
- Macht das Ziel kleiner: eine kürzere Reise, ein günstigeres Sofa.
- Ist euch das Ziel nicht mehr wichtig, schließt es ab und nehmt, was ihr habt, mit ins nächste.
Feiert kleine Etappen, etwa ein Viertel oder die Hälfte des Ziels. Ein einfaches Abendessen zu Hause reicht dafür völlig.
Wenn ihr das Ziel erreicht
Gebt das Geld für das aus, wofür ihr es geplant habt. Wer für eine Reise spart und das Geld dann anders verwendet, glaubt beim nächsten Ziel weniger daran. Genießt das, wofür ihr gearbeitet habt.
Dann schließt den Sparplan ab und sucht euch den nächsten aus, solange die Gewohnheit noch frisch ist. Vielen Paaren fällt das zweite Ziel leichter: Ihr kennt euren monatlichen Rhythmus schon und wisst, wie ihr aufteilt.
Sparpläne in Krivo
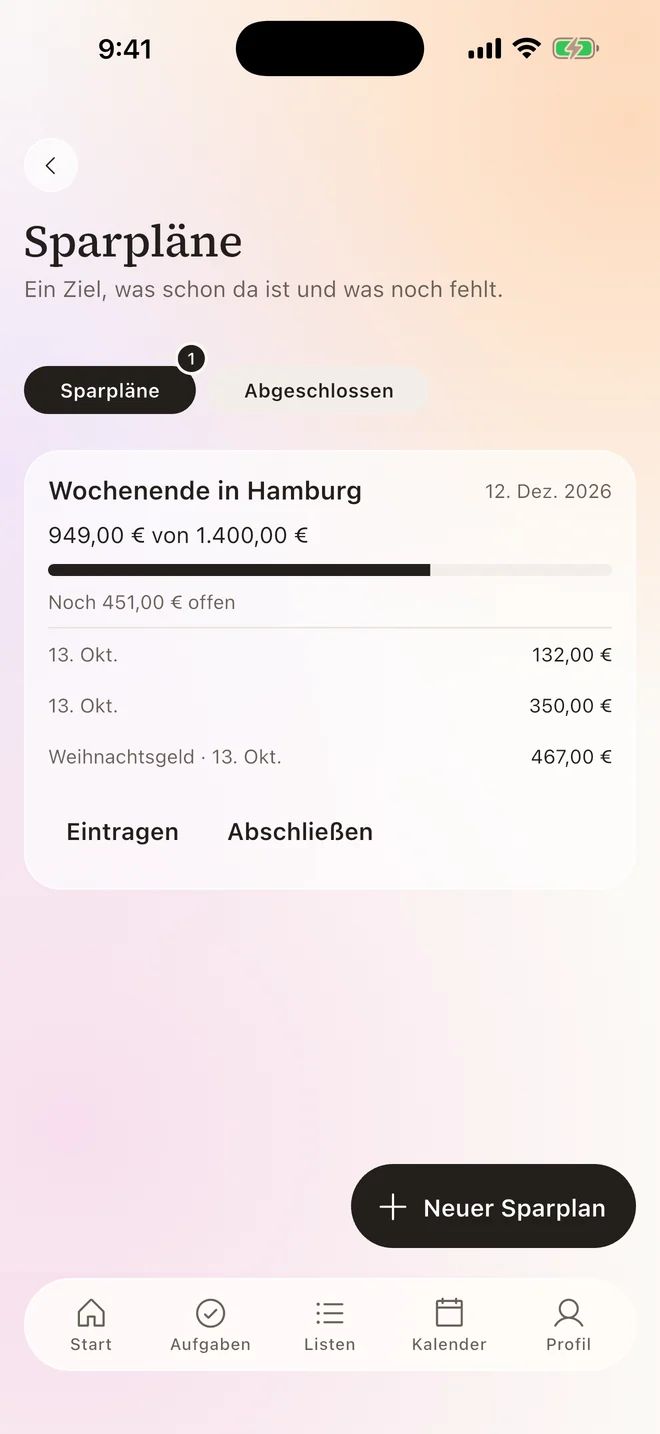
- Legt in Krivo einen Sparplan an: wofür ihr spart, wie viel ihr braucht und bis wann.
- Jeder von euch trägt ein, was er hinzufügt oder abzieht, mit Notiz; ihr seht, wer es wann eingetragen hat, wie viel ihr schon habt und was noch fehlt.
- Der Sparplan mit dem nächsten Zieldatum steht auf dem Startbildschirm. Krivo verbindet sich nicht mit der Bank und bewegt kein Geld: Es ist eine gemeinsame Übersicht für euch beide.
Häufige Fragen
Wie viel sollte ein Paar im Monat sparen?
Rechnet vom Ziel aus rückwärts: Teilt die Gesamtkosten durch die Monate, die ihr habt. Plant einen kleinen Puffer ein und passt Datum oder Ziel an, wenn die Zahl zu hoch ist.
Sollten Paare beim Sparen gleich viel einzahlen?
Nicht unbedingt. Viele Paare mit unterschiedlichem Einkommen zahlen statt desselben Betrags denselben Anteil ihres Einkommens ein. Wichtig ist, dass ihr euch beide einig seid.
Brauchen wir ein Gemeinschaftskonto, um zusammen zu sparen?
Nein. Ihr könnt auf getrennten Konten sparen und gemeinsam festhalten, was jeder zurückgelegt hat, oder ein Gemeinschaftskonto nutzen, wenn das euch beiden passt.
Bewegt Krivo Geld oder verbindet sich mit der Bank?
Nein. Sparpläne sind eine gemeinsame Übersicht: Ihr tragt ein, was ihr hinzufügt oder abzieht, ohne Konten zu verknüpfen oder Geld zu bewegen.
Können wir in Krivo mehr als einen Sparplan haben?
Ja. Die kostenlose Version hat ein Limit, Premium hebt es auf. Abgeschlossene Sparpläne werden getrennt aufbewahrt.