التوفير معًا، بهدف واضح
ينجح التوفير المشترك حين يكون لأجل شيء محدّد: رحلة، أو أريكة، أو دفعة أولى، أو تصليح. هنا طريقة اختيار الهدف، وحساب الأرقام، والمواصلة حتى بلوغه.
- اختيار هدف واحد ملموس بمبلغ وتاريخ، كرحلة الصيف، بدل عبارة مبهمة مثل «لنوفّر أكثر».
- قسمة المبلغ على عدد الأشهر المتاحة للوصول إلى المبلغ الشهري، مع هامش احتياطي.
- الاتفاق على طريقة التقسيم: بالتساوي، أو بنسبة الدخل، أو مزيج من الاثنين.
- تسجيل كل مساهمة في مكان يراه كلاكما، ومراجعة التقدّم معًا مرة في الشهر.
البداية بهدف واحد ملموس
«علينا أن نوفّر أكثر» إحساس لا خطة. يصعب معه معرفة إن كان الأمر يسير على ما يرام، ويسهل تأجيله إلى الشهر القادم. أما «رحلة البحر في أغسطس» فمختلفة: لها صورة وثمن وموعد، ويستطيع كلاكما أن يعرف إن كنتما على الطريق الصحيح.
يُختار الهدف معًا. فإذا اختاره أحدكما ووافق الآخر على مضض، يصبح التوفير سريعًا مشروع شخص واحد. تحدّثا عمّا يُسعدكما معًا، وما هو عاجل، وما يمكن أن ينتظر. والهدف المشترك أسهل في الحماية حين يضيق المال.
- السفر: عطلة نهاية أسبوع، أو إجازة، أو زيارة أهل يعيشون بعيدًا.
- البيت: أريكة جديدة، أو سرير، أو تصليح، أو تكاليف الانتقال.
- المناسبات الكبيرة: زفاف، أو احتفال، أو دورة يرغب فيها أحدكما.
- الأمان: احتياطي للفواتير المفاجئة، يُبنى خطوة بخطوة.
كم يُدَّخر كل شهر
بعد تحديد الهدف، تُكتب كلفته الحقيقية. فالرحلة ليست تذاكر الطيران وحدها: هناك مكان الإقامة، والطعام، والتنقّل المحلي، وتذاكر الدخول، ومبلغ صغير لما لا يُتوقَّع. الهدف المقدَّر بأقل من حقيقته ينفد في منتصف الطريق، أما التقدير الصادق فيكفي أن يُحسب مرة واحدة.
ثم يُقسم المجموع على عدد الأشهر المتاحة، فيكون الناتج هو المبلغ الشهري المطلوب. وإذا بدا الرقم كبيرًا، فهناك ثلاثة خيارات: موعد أبعد، أو هدف أصغر، أو مبلغ شهري أكبر. اتخاذ هذا القرار معًا قبل البدء أسهل بكثير من اكتشافه في الشهر الأخير.
| الهدف | المجموع | الأشهر | في الشهر |
|---|---|---|---|
| عطلة نهاية أسبوع | 600 | 4 | 150 |
| رحلة الصيف | 2,400 | 8 | 300 |
| أريكة جديدة | 1,200 | 6 | 200 |
| احتياطي للمفاجآت | 1,800 | 12 | 150 |
الأرقام أعلاه مجرد مثال على طريقة الحساب، بأي عملة تستخدمانها. المهم تحويل الرقم الكبير إلى مبلغ شهري يمكن متابعته فعلًا.
يُستحسن إضافة نحو العُشر فوق التقدير. فالأسعار تتغيّر، والهامش الصغير يعني ألّا تفسد فاتورة مفاجئة واحدة الرحلة كلها.
كيف تُقسَّم المدّخرات بعدل
نادرًا ما يتساوى دخل الطرفين تمامًا، و«العادل» لا يعني بالضرورة «المتساوي». التقسيم الصحيح هو الذي يرتاح إليه كلاكما. والخيارات الشائعة بسيطة.
- بالتساوي: يضع كلٌّ منكما المبلغ نفسه. طريقة بسيطة تناسب من يتقارب دخلهما.
- بالنسبة: يضع كلٌّ منكما النسبة نفسها من دخله، فيضع صاحب الدخل الأعلى أكثر. وغالبًا ما تبدو أعدل حين يختلف الدخلان.
- مزيج: مبلغ أساسي من كلٍّ منكما، وزيادة ممن كان شهره جيدًا. مفيدة حين يكون دخل أحدكما غير منتظم.
- حسب الهدف: يموّل كلٌّ منكما جزءًا مختلفًا، كأن يدفع أحدكما تذاكر الطيران والآخر الإقامة.
إذا كان دخل أحد الطرفين أقل بكثير، فقد يتركه التقسيم المتساوي بصمت دون شيء لنفسه، بينما يُبقي التقسيم بالنسبة الهدفَ مشتركًا دون أن يصبح عبئًا. لا قاعدة هنا، بل ما يبدو صائبًا لكليكما.
وأيًّا كان الاختيار، فليُقَل بصوت عالٍ ويُكتب. فالافتراضات غير المعلنة هي مصدر معظم التوتر حول المال: أحدكما يظن التقسيم متساويًا، والآخر يظنه بالنسبة، وكلاكما يشعر أنه يقدّم أكثر.
الحديث عن المال دون خلاف
يتجنّب كثير من الثنائيات الحديث عن المال لأنه ينقلب بسهولة إلى شجار. وهدف التوفير مدخل جيد: فهو عن شيء يريده كلاكما، لا عمّن أنفق ماذا في الشهر الماضي.
- اختيار لحظة هادئة، لا بعد وصول فاتورة كبيرة مباشرة.
- البدء بالهدف وبما تتطلّعان إليه، ثم الانتقال إلى الأرقام.
- الصراحة في الدخل والمصاريف الثابتة وأي ديون.
- الحديث عن علاقة كلٍّ منكما بالمال في نشأته؛ فهذا يفسّر كثيرًا من ردود الفعل.
- الاتفاق على مراجعة شهرية قصيرة بدل نقاشات طويلة ونادرة.
لا حاجة إلى الاتفاق على كل عملية شراء. المطلوب هو الاتفاق على الهدف والمبلغ الشهري وطريقة التقسيم. وما عدا ذلك يبقى شأن كل طرف وحده.
أين يُحفظ المال
المال المخصّص لهدف يكون أكثر أمانًا حين لا يبقى في الحساب الذي تُدفع منه مشتريات البقالة. بعض الثنائيات تفتح حساب توفير منفصلًا، وبعضها يستخدم حسابًا مشتركًا، وآخرون يُبقون المال في حساباتهم الخاصة ويكتفون بتسجيل ما ادّخره كل طرف.
كل خيار ينجح ما دام كلاكما يفهمه. الحساب المشترك سهل المتابعة لكنه يحتاج إلى ثقة في عمليات السحب. والحسابات المنفصلة تحفظ الاستقلالية لكنها تحتاج إلى سجلّ مشترك، وإلا صعُب معرفة مدى قربكما من الهدف. يمكن سؤال البنك عمّا يقدّمه؛ وهذا المقال ليس استشارة مالية.
إذا كان المال مصدر ضغط حقيقي أو ديون لأيٍّ منكما، فمن المفيد استشارة مختص مؤهّل أو خدمة مجانية لمساعدة المدينين في بلدكما قبل وضع أهداف للتوفير.
المتابعة معًا
رؤية التقدّم تدفع إلى الاستمرار. حين تُسجَّل كل مساهمة، مهما صغرت، في مكان واحد، يرى كلاكما الرقم وهو يكبر وما تبقّى منه. وهذا يُغني أيضًا عن السؤال المحرج: «هل وصلت حصتك بعد؟».
- تسجيل كل مساهمة مع ملاحظة قصيرة، حتى الصغيرة منها.
- تسجيل عمليات السحب أيضًا مع سببها، ليبقى المجموع صادقًا.
- مراجعة مشتركة مرة في الشهر: هل تسيران وفق الموعد؟
- التعديل مبكرًا عند التأخر، بدل الأمل في التعويض في النهاية.
يُستحسن أن يبقى الهدف أمام العين. فالخطة التي تُرى كل يوم أصعب نسيانًا من جدول بيانات يُفتح مرتين في السنة.
حين تتغيّر الخطط
للحياة مفاجآتها: تصليح السيارة، أو شهر عمل بطيء، أو طارئ عائلي. سحب المال من الهدف ليس فشلًا. المهم أن يُتّخذ القرار معًا ويُسجَّل، حتى لا يتفاجأ أيٌّ منكما لاحقًا.
- إيقاف المساهمات شهرًا بدل التخلّي عن الهدف.
- تأجيل الموعد إذا كان المبلغ لا يزال مناسبًا.
- تصغير الهدف: رحلة أقصر، أو أريكة أرخص.
- وإذا لم يعد الهدف مهمًّا، يُغلق ويُنقل ما جُمع إلى الهدف التالي.
الاحتفال بالمحطات الصغيرة، كبلوغ ربع الهدف أو نصفه، يصنع فرقًا. ويكفي لذلك عشاء بسيط في البيت.
عند بلوغ الهدف
يُنفَق المال على ما خُطّط له. فالتوفير لرحلة ثم صرف المال على شيء آخر يجعل الثقة بالهدف التالي أصعب. استمتعا بما تعبتما من أجله.
ثم تُغلق الخطة ويُختار الهدف التالي ما دامت العادة حاضرة. ويجد كثير من الثنائيات الهدف الثاني أسهل: فإيقاع المبلغ الشهري وطريقة التقسيم صارا معروفين.
خطط التوفير في Krivo
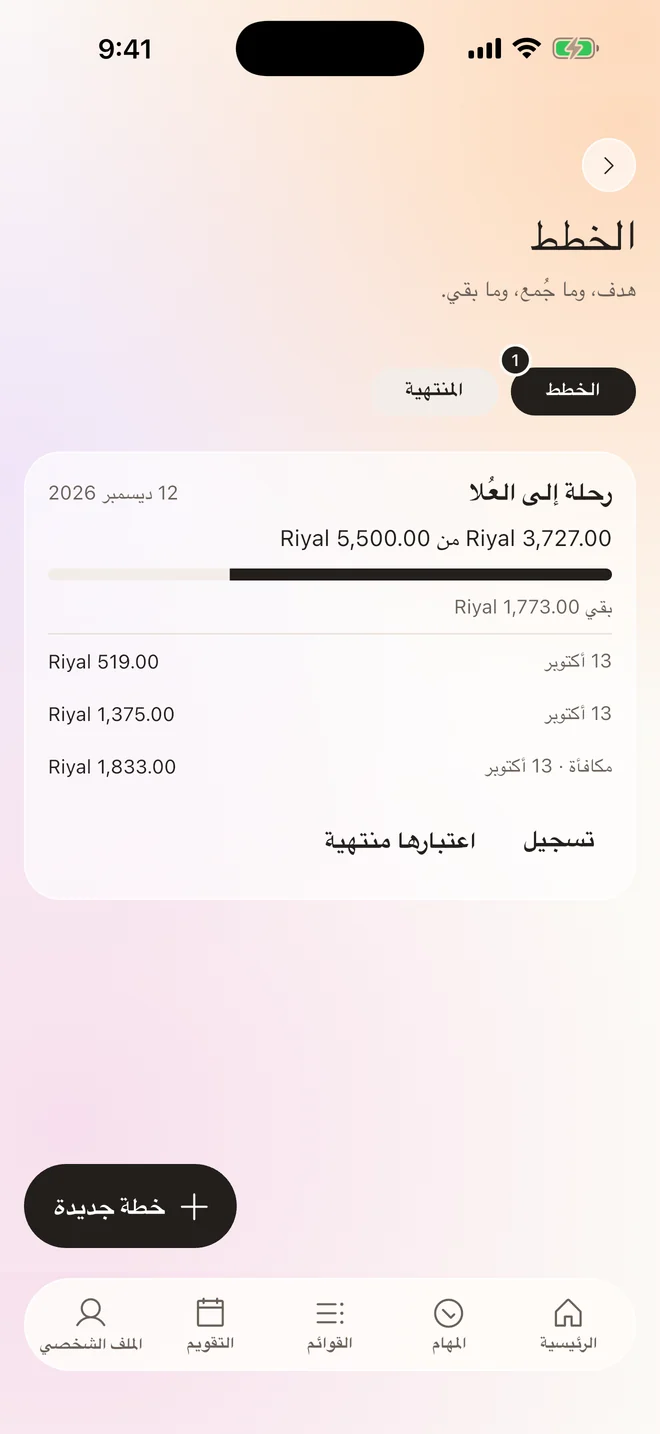
- إنشاء خطة في Krivo: لأجل ماذا تدّخران، وكم يلزم، وحتى متى.
- يسجّل كلٌّ منكما ما يضيفه أو يسحبه مع ملاحظة، ويظهر من سجّله ومتى، وكم لديكما، وما تبقّى.
- تظهر أقرب خطة على الشاشة الرئيسية. لا يتصل Krivo بالبنك ولا ينقل المال: إنه سجلّ مشترك لكما الاثنين.
الأسئلة الشائعة
كم يجب أن يدّخر الثنائي كل شهر؟
يُحسب المبلغ انطلاقًا من الهدف: تُقسم كلفته الإجمالية على عدد الأشهر المتاحة. ثم يُضاف هامش صغير، ويُعدَّل الموعد أو الهدف إذا كان الرقم كبيرًا.
هل يجب تقسيم المدّخرات بالتساوي؟
ليس بالضرورة. كثير من الثنائيات ذات الدخل المختلف تساهم بالنسبة نفسها من الدخل بدل المبلغ نفسه. المهم أن يتفق الطرفان.
هل نحتاج إلى حساب مشترك للتوفير معًا؟
لا. يمكن التوفير في حسابات منفصلة مع سجلّ مشترك لما ادّخره كل طرف، أو استخدام حساب مشترك إن كان ذلك يناسبكما.
هل ينقل Krivo المال أو يتصل بالبنك؟
لا. الخطط سجلّ مشترك: تسجّلان ما تضيفانه أو تسحبانه، دون ربط حسابات أو نقل أموال.
هل يمكن أن تكون لدينا أكثر من خطة توفير في Krivo؟
نعم. للنسخة المجانية حدّ، وPremium يرفعه. والخطط المغلقة تُحفظ على حدة.