Çift olarak birikim, bir hedefle
Birlikte biriktirmek en iyi, belirli bir şey için olduğunda işler: bir tatil, bir kanepe, bir kira depozitosu, bir tamirat. Hedefi nasıl seçeceğiniz, hesabı nasıl yapacağınız ve hedefe varana kadar nasıl devam edeceğiniz burada.
- Belirsiz bir “daha çok biriktirelim” yerine tutarı ve tarihi olan tek bir somut hedef seçin, örneğin yaz tatili.
- Tutarı elinizdeki ay sayısına bölerek aylık hedefi bulun ve üstüne bir pay ekleyin.
- Nasıl bölüşeceğinizde anlaşın: eşit, gelire oranla ya da ikisinin karışımı.
- Her katkıyı ikinizin de görebileceği bir yere yazın ve ilerlemeye ayda bir birlikte bakın.
Tek ve somut bir hedefle başlayın
“Daha çok biriktirmeliyiz” bir plan değil, bir histir. İyi gidip gitmediğinizi anlamak zordur ve bir sonraki aya ertelemek kolaydır. “Ağustostaki deniz tatili” ise farklıdır: bir görüntüsü, bir fiyatı ve bir son tarihi vardır, ikiniz de yolunda olup olmadığınızı görebilirsiniz.
Hedefi birlikte seçin. Biri seçip diğeri sadece uyarsa, birikim kısa sürede tek kişinin projesine dönüşür. İkinizin de keyif alacağı şeyi, neyin acil olduğunu ve neyin bekleyebileceğini konuşun. Para sıkışınca ortak bir hedefi korumak daha kolaydır.
- Yolculuklar: bir hafta sonu kaçamağı, bir tatil, uzaktaki aileye ziyaret.
- Ev: yeni bir kanepe, bir yatak, bir tamirat, taşınma masrafları.
- Büyük anlar: bir düğün, bir kutlama, birinizin almak istediği bir kurs.
- Güvence: beklenmedik faturalar için adım adım biriken bir yastık.
Her ay ne kadar biriktirmeli
Hedefiniz belli olunca gerçekte neye mal olacağını yazın. Bir tatil için bu yalnızca uçak bileti değildir: konaklama, yemek, yerel ulaşım, giriş biletleri ve beklemediğiniz şeyler için biraz fazlası. Çok düşük tutulan bir hedef yarı yolda biter; dürüst hesaplanan bir hedefi bir kez yapmanız yeter.
Sonra toplamı elinizdeki ay sayısına bölün. Aylık hedefiniz budur. Sayı çok yüksekse üç seçeneğiniz var: daha geç bir tarih, daha küçük bir hedef ya da daha büyük bir aylık tutar. Buna başlamadan önce birlikte karar vermek, son ayda fark etmekten çok daha kolaydır.
| Hedef | Toplam | Ay | Aylık |
|---|---|---|---|
| Hafta sonu kaçamağı | 600 | 4 | 150 |
| Yaz tatili | 2.400 | 8 | 300 |
| Yeni kanepe | 1.200 | 6 | 200 |
| Sürprizler için yastık | 1.800 | 12 | 150 |
Yukarıdaki rakamlar, hangi para birimini kullanıyorsanız onunla yapılan hesabın yalnızca bir örneği. Amaç, büyük bir sayıyı gerçekten takip edebileceğiniz aylık bir sayıya çevirmek.
Tahmininizin üstüne yaklaşık onda bir ekleyin. Fiyatlar değişir ve küçük bir pay, tek bir sürpriz faturanın tatili mahvetmesini önler.
Birikimi adil nasıl bölüşürsünüz
Çiftler nadiren tam olarak aynı parayı kazanır ve “adil” illa “eşit” demek değildir. Doğru paylaşım, ikinizin de içinin rahat ettiği paylaşımdır. Yaygın seçenekler basittir.
- Eşit: her biriniz aynı tutarı koyar. Basittir ve yaklaşık aynı kazanan çiftlere uyar.
- Orantılı: her biriniz gelirinin aynı payını koyar, yani daha çok kazanan daha çok koyar. Gelirler farklıysa çoğu zaman daha adil hissettirir.
- Karma: her birinizden bir temel tutar, artı ayı iyi geçenden ekstra. Birinizin geliri düzensizse işe yarar.
- Hedefe göre: her biriniz farklı bir kısmı karşılar; örneğin biri uçak biletini, diğeri konaklamayı öder.
Partnerlerden biri çok daha az kazanıyorsa eşit paylaşım, ona kendisi için hiçbir şey bırakmayabilir; orantılı paylaşım ise hedefi yük hâline getirmeden ortak tutar. Burada bir kural yok, yalnızca ikinize de doğru gelen var.
Ne seçerseniz seçin, bunu açıkça söyleyin ve yazın. Para gerginliğinin çoğu söylenmemiş varsayımlardan çıkar: biri paylaşımın eşit olduğunu, diğeri orantılı olduğunu düşünür ve ikisi de daha fazlasını yaptığını hisseder.
Parayı tartışmadan konuşmak
Pek çok çift parayı konuşmaktan kaçınır, çünkü konu kolayca kavgaya döner. Bir birikim hedefi iyi bir giriş kapısıdır: geçen ay kimin ne harcadığıyla değil, ikinizin de istediği bir şeyle ilgilidir.
- Büyük bir fatura gelir gelmez değil, sakin bir an seçin.
- Hedefle ve sabırsızlıkla beklediğiniz şeyle başlayın, sonra rakamlara geçin.
- Kendi geliriniz, düzenli giderleriniz ve varsa borçlarınız konusunda açık olun.
- Her birinizin parayla nasıl büyüdüğünü konuşun; pek çok tepkiyi açıklar.
- Uzun ve seyrek tartışmalar yerine ayda bir kısa bir göz atmada anlaşın.
Her alışverişte anlaşmanız gerekmez. Hedefte, aylık tutarda ve nasıl bölüştüğünüzde anlaşmanız gerekir. Gerisi herkesin kendi işi olarak kalabilir.
Parayı nerede tutmalı
Bir hedef için kenara ayrılan para, market alışverişini ödediğiniz hesapta durmadığında daha güvendedir. Bazı çiftler ayrı bir birikim hesabı açar, bazıları ortak hesap kullanır, bazıları da parayı kendi hesaplarında tutup her birinin ne kadar ayırdığını takip eder.
İkiniz de anladığınız sürece her seçenek işler. Ortak hesabı görmek kolaydır ama para çekme konusunda güven ister. Ayrı hesaplar bağımsızlığı korur ama ortak bir kayıt gerektirir, yoksa hedefe ne kadar yaklaştığınızı söylemek zorlaşır. Bankanıza ne sunduğunu sorun; bu yazı finansal tavsiye değildir.
Para ikinizden biri için gerçek bir stres ya da borç kaynağıysa, birikim hedefleri koymadan önce yetkin bir danışmanla ya da yaşadığınız yerdeki ücretsiz bir borç danışmanlığı hizmetiyle konuşmaya değer.
Birlikte takip etmek
Gördüğünüz ilerleme sizi devam ettirir. Ne kadar küçük olursa olsun her katkı tek bir yere yazıldığında, ikiniz de sayının büyüdüğünü ve ne kadar kaldığını görürsünüz. Bu, “Sen payını koydun mu?” gibi tatsız soruyu da ortadan kaldırır.
- Küçük de olsa her katkıyı kısa bir notla yazın.
- Çekilen parayı da sebebiyle yazın ki toplam dürüst kalsın.
- Ayda bir birlikte bakın: tarihe yetişecek misiniz?
- Gerideyseniz sonda yetişmeyi ummak yerine erkenden ayarlayın.
Hedefi göz önünde tutun. Her gün gördüğünüz bir planı unutmak, yılda iki kez açtığınız bir tablodan daha zordur.
Planlar değişince
Hayat araya girer: bir araba tamiri, işte durgun bir ay, ailede acil bir durum. Hedeften para çekmek başarısızlık değildir. Önemli olan buna birlikte karar vermeniz ve not etmeniz, ki sonra kimse şaşırmasın.
- Hedeften vazgeçmek yerine katkılara bir aylığına ara verin.
- Tutar hâlâ doğruysa tarihi ileri alın.
- Hedefi küçültün: daha kısa bir tatil, daha ucuz bir kanepe.
- Hedef artık sizin için önemli değilse onu kapatın ve biriktirdiğinizi bir sonrakine aktarın.
Hedefin dörtte biri ya da yarısı gibi küçük aşamaları kutlayın. Bunu kutlamak için evde ucuz bir akşam yemeği yeter.
Hedefe ulaşınca
Parayı planladığınız şeye harcayın. Bir tatil için biriktirip parayı başka bir şeye kullanmak, bir sonraki hedefe inanmayı zorlaştırır. Emek verdiğiniz şeyin tadını çıkarın.
Sonra planı kapatın ve alışkanlık hâlâ tazeyken bir sonrakini seçin. Pek çok çift ikinci hedefi daha kolay bulur: aylık ritminizi ve nasıl bölüşeceğinizi artık bilirsiniz.
Krivo’da birikim planları
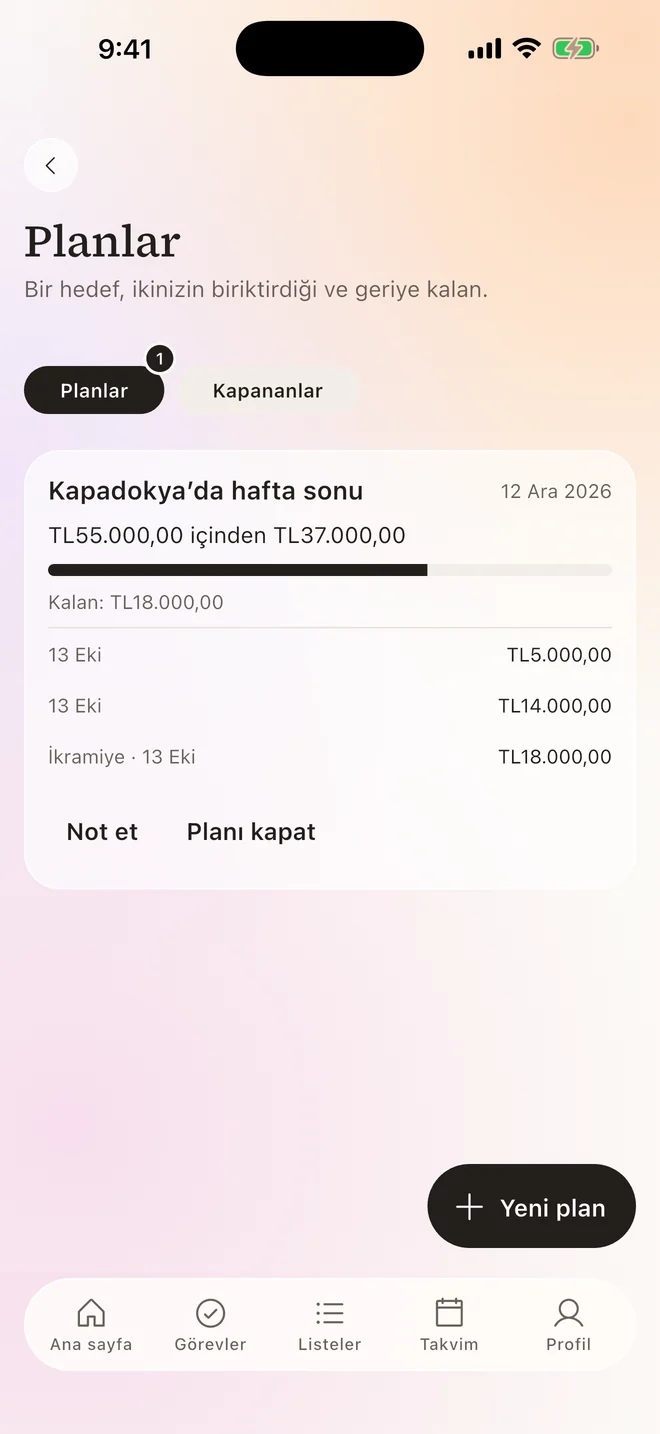
- Krivo’da bir plan oluşturun: ne için biriktirdiğiniz, ne kadar gerektiği ve ne zamana kadar.
- Her biriniz eklediğini ya da çektiğini bir notla yazar; kimin ne zaman yazdığını, ne kadarınız olduğunu ve ne kadar kaldığını görürsünüz.
- En yakın planınız ana ekranda görünür. Krivo bankaya bağlanmaz ve para aktarmaz: ikiniz için ortak bir kayıttır.
Sık sorulan sorular
Bir çift her ay ne kadar biriktirmeli?
Hedeften geriye doğru hesaplayın: toplam maliyeti elinizdeki ay sayısına bölün. Küçük bir pay ekleyin, sayı çok yüksekse tarihi ya da hedefi ayarlayın.
Çiftler birikimi eşit mi bölüşmeli?
Şart değil. Geliri farklı olan pek çok çift aynı tutar yerine gelirin aynı payını koyar. Önemli olan ikinizin de anlaşması.
Birlikte biriktirmek için ortak hesap gerekir mi?
Hayır. Ayrı hesaplarda biriktirip her birinin ne kadar ayırdığını ortak bir kayıtta tutabilir ya da ikinize de uyuyorsa ortak hesap kullanabilirsiniz.
Krivo para aktarır mı ya da bankaya bağlanır mı?
Hayır. Planlar ortak bir kayıttır: hesap bağlamadan ya da para aktarmadan eklediğinizi ve çektiğinizi yazarsınız.
Krivo’da birden fazla birikim planımız olabilir mi?
Evet. Ücretsiz sürümün bir sınırı var, Premium bu sınırı kaldırır. Kapatılan planlar ayrı tutulur.