Poupar a dois, com um objetivo
Poupar a dois resulta melhor quando é para algo concreto: uma viagem, um sofá, a entrada de uma casa, uma reparação. Vê como escolher o objetivo, fazer as contas e não desistir até lá chegarem.
- Escolham um objetivo concreto, com valor e data, como a viagem de verão, em vez de um vago "poupar mais".
- Dividam o valor pelos meses que têm para chegar ao objetivo mensal, e juntem uma margem.
- Combinem como dividir: em partes iguais, em proporção aos rendimentos, ou uma mistura.
- Registem cada contribuição num sítio que os dois veem e acompanhem o progresso juntos uma vez por mês.
Comecem com um objetivo concreto
"Devíamos poupar mais" é uma sensação, não um plano. É difícil saber se estão a ir bem, e fácil deixar para o mês seguinte. "A viagem à praia em agosto" é diferente: tem uma imagem, um preço e um prazo, e os dois conseguem perceber se estão no bom caminho.
Escolham o objetivo juntos. Se um escolhe e o outro vai atrás, a poupança passa depressa a ser o projeto de uma só pessoa. Falem sobre o que os dois gostariam, o que parece urgente e o que pode esperar. Um objetivo comum é mais fácil de proteger quando o dinheiro aperta.
- Viagens: um fim de semana fora, as férias, uma visita à família que vive longe.
- Casa: um sofá novo, uma cama, uma reparação, os custos de uma mudança.
- Grandes momentos: um casamento, uma celebração, um curso que um de vocês quer fazer.
- Segurança: um fundo para despesas inesperadas, construído passo a passo.
Quanto poupar por mês
Com o objetivo escolhido, apontem quanto custa realmente. Numa viagem, isso vai além dos voos: o alojamento, a comida, os transportes locais, as entradas e um pouco a mais para imprevistos. Um objetivo baixo demais esgota-se a meio; um objetivo honesto só tem de ser feito uma vez.
Depois dividam o total pelo número de meses que têm. Esse é o vosso objetivo mensal. Se o número for alto demais, há três saídas: uma data mais tardia, um objetivo mais pequeno ou um valor mensal maior. Decidir isso juntos, antes de começar, é muito mais fácil do que descobri-lo no último mês.
| Objetivo | Total | Meses | Por mês |
|---|---|---|---|
| Fim de semana fora | 600 | 4 | 150 |
| Viagem de verão | 2400 | 8 | 300 |
| Sofá novo | 1200 | 6 | 200 |
| Fundo para imprevistos | 1800 | 12 | 150 |
Os números acima são só um exemplo da conta, na moeda que usarem. A ideia é transformar um número grande num valor mensal que consigam mesmo acompanhar.
Juntem cerca de um décimo à vossa estimativa. Os preços mudam, e uma pequena margem evita que a viagem vá por água abaixo por causa de uma única conta inesperada.
Como dividir a poupança de forma justa
Os casais raramente ganham exatamente o mesmo, e "justo" não tem de querer dizer "igual". A divisão certa é aquela com que os dois se sentem bem. As opções mais comuns são simples.
- Igual: cada um põe o mesmo valor. Simples, e serve casais que ganham mais ou menos o mesmo.
- Proporcional: cada um põe a mesma percentagem do seu rendimento, por isso quem ganha mais põe mais. Costuma parecer mais justo quando os rendimentos são diferentes.
- Misto: um valor base para cada um, mais um extra de quem teve um bom mês. Útil quando um de vocês tem rendimentos irregulares.
- Por objetivo: cada um financia uma parte diferente; por exemplo, um paga os voos e o outro o alojamento.
Se um dos dois ganha muito menos, uma divisão igual pode, sem ninguém dar por isso, deixá-lo sem nada para si, enquanto uma proporcional mantém o objetivo comum sem o tornar um fardo. Não há regra aqui, só o que parecer certo aos dois.
Seja qual for a escolha, digam-na em voz alta e escrevam-na. É dos pressupostos não ditos que nasce a maior parte da tensão com o dinheiro: um acha que a divisão é igual, o outro acha que é proporcional, e os dois sentem que estão a fazer mais.
Falar de dinheiro sem discutir
Muitos casais evitam falar de dinheiro porque a conversa descamba facilmente em discussão. Um objetivo de poupança é uma boa porta de entrada: é sobre algo que os dois querem, não sobre quem gastou o quê no mês passado.
- Escolham um momento calmo, não logo a seguir a chegar uma conta alta.
- Comecem pelo objetivo e por aquilo que mal podem esperar, e só depois passem aos números.
- Sejam abertos sobre o vosso rendimento, as despesas fixas e as dívidas, se houver.
- Falem sobre a forma como cada um cresceu a lidar com o dinheiro; explica muitas reações.
- Combinem uma conversa curta todos os meses, em vez de discussões longas e raras.
Não precisam de concordar sobre cada compra. Precisam de concordar sobre o objetivo, o valor mensal e a forma de o dividir. O resto pode continuar a ser assunto de cada um.
Onde guardar o dinheiro
O dinheiro posto de lado para um objetivo fica mais seguro quando não está na conta de onde sai o dinheiro do supermercado. Alguns casais abrem uma conta poupança à parte, outros usam uma conta conjunta, e outros deixam o dinheiro nas suas próprias contas e registam apenas quanto cada um já pôs de lado.
Qualquer opção funciona se os dois a perceberem. Uma conta conjunta é fácil de acompanhar, mas exige confiança quanto aos levantamentos. As contas separadas mantêm a independência, mas pedem um registo comum, senão torna-se difícil saber quanto falta. Pergunta ao teu banco o que tem para oferecer; este artigo não é aconselhamento financeiro.
Se o dinheiro é uma fonte real de stress ou de dívidas para algum de vocês, vale a pena falar com um profissional qualificado ou com um serviço gratuito de apoio ao endividamento onde vivem antes de definirem objetivos de poupança.
Acompanhar juntos
Um progresso que se vê dá ânimo para continuar. Quando cada contribuição, por mais pequena que seja, fica registada num só sítio, os dois veem o número a crescer e o que falta. Também acaba com a pergunta constrangedora "já puseste a tua parte?".
- Registem cada contribuição com uma nota curta, mesmo as pequenas.
- Registem também os levantamentos, com o motivo, para o total continuar honesto.
- Vejam juntos uma vez por mês: estão no ritmo certo para a data?
- Ajustem cedo se estiverem atrasados, em vez de esperarem recuperar no fim.
Mantenham o objetivo à vista. Um plano que veem todos os dias é mais difícil de esquecer do que uma folha de cálculo aberta duas vezes por ano.
Quando os planos mudam
A vida mete-se pelo meio: uma reparação no carro, um mês fraco no trabalho, uma emergência familiar. Tirar dinheiro de um objetivo não é um fracasso. O que importa é decidirem isso juntos e registarem-no, para ninguém ser apanhado de surpresa mais tarde.
- Façam uma pausa nas contribuições durante um mês, em vez de desistirem do objetivo.
- Adiem a data, se o valor continuar certo.
- Reduzam o objetivo: uma viagem mais curta, um sofá mais barato.
- Se o objetivo já não vos diz nada, fechem-no e passem o que juntaram para o próximo.
Celebrem as pequenas etapas, como um quarto ou metade do objetivo. Um jantar simples em casa para assinalar chega perfeitamente.
Quando chegarem ao objetivo
Gastem-no naquilo que planearam. Poupar para uma viagem e depois usar o dinheiro noutra coisa faz com que o próximo objetivo seja mais difícil de levar a sério. Aproveitem aquilo por que trabalharam.
Depois fechem o plano e escolham o próximo enquanto o hábito ainda está fresco. Muitos casais acham o segundo objetivo mais fácil: já conhecem o seu ritmo mensal e a forma de dividir.
Planos de poupança no Krivo
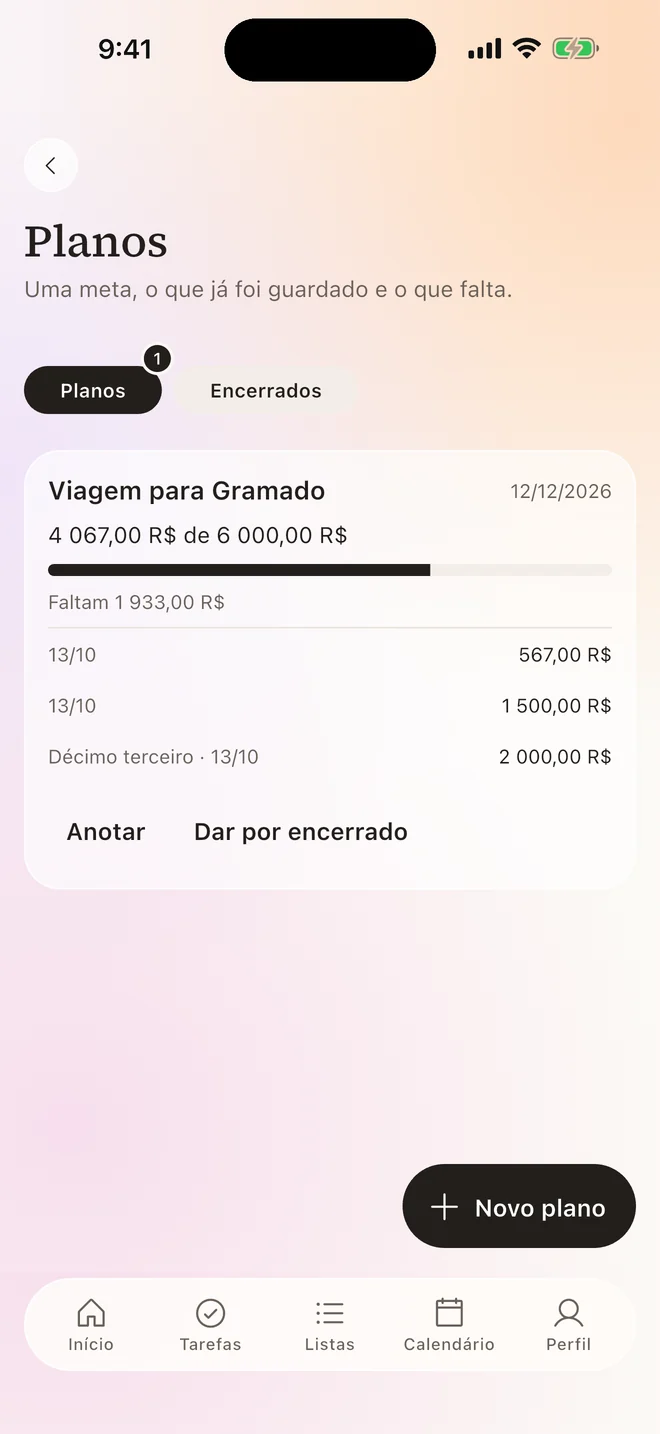
- Cria um plano no Krivo: para que estão a poupar, quanto é preciso e até quando.
- Cada um regista o que põe ou tira, com uma nota; veem quem registou e quando, quanto já têm e quanto falta.
- O plano mais próximo de terminar aparece no ecrã inicial. O Krivo não se liga ao banco nem movimenta dinheiro: é um registo partilhado para os dois.
Perguntas frequentes
Quanto deve um casal poupar por mês?
Façam a conta a partir do objetivo: dividam o custo total pelos meses que têm. Juntem uma pequena margem e ajustem a data ou o objetivo se o número for alto demais.
Os casais devem dividir a poupança em partes iguais?
Não necessariamente. Muitos casais com rendimentos diferentes contribuem com a mesma percentagem do rendimento, e não com o mesmo valor. O que importa é que os dois estejam de acordo.
Precisamos de uma conta conjunta para poupar juntos?
Não. Podem poupar em contas separadas e manter um registo comum do que cada um pôs de lado, ou usar uma conta conjunta, se isso funcionar para os dois.
O Krivo movimenta dinheiro ou liga-se ao banco?
Não. Os planos são um registo partilhado: apontam o que põem ou tiram, sem associar contas nem mexer em dinheiro.
Podemos ter mais do que um plano de poupança no Krivo?
Sim. A versão grátis tem um limite e o Premium tira-o. Os planos fechados ficam guardados à parte.