Samen sparen als koppel, met een doel
Samen sparen werkt het best als het om iets concreets gaat: een reis, een bank, een aanbetaling, een reparatie. Zo kies je het doel, reken je het uit en houd je vol tot jullie er zijn.
- Kies één concreet doel met een bedrag en een datum, zoals een zomerreis, in plaats van een vaag "meer sparen".
- Deel het bedrag door het aantal maanden dat je hebt voor een maanddoel, en tel er een buffer bij op.
- Spreek af hoe jullie het verdelen: gelijk, naar verhouding van het inkomen, of een mix.
- Noteer elke inleg op een plek die jullie allebei zien en bekijk één keer per maand samen hoe ver jullie zijn.
Begin met één concreet doel
"We moeten meer sparen" is een gevoel, geen plan. Je weet nooit goed of je het goed doet, en het is makkelijk om het naar volgende maand te schuiven. "De strandvakantie in augustus" is anders: die heeft een beeld, een prijs en een deadline, en jullie kunnen allebei zien of jullie op schema liggen.
Kies het doel samen. Kiest de een het en gaat de ander mee, dan wordt het sparen al snel het project van één persoon. Praat over wat jullie allebei leuk zouden vinden, wat dringend voelt en wat kan wachten. Een gezamenlijk doel is makkelijker te beschermen als het geld krap wordt.
- Reizen: een weekendje weg, een vakantie, een bezoek aan familie ver weg.
- Thuis: een nieuwe bank, een bed, een reparatie, verhuiskosten.
- Grote momenten: een bruiloft, een feest, een cursus die een van jullie wil volgen.
- Zekerheid: een buffer voor onverwachte rekeningen, stap voor stap opgebouwd.
Hoeveel je per maand spaart
Heb je een doel, schrijf dan op wat het echt kost. Bij een reis is dat meer dan de vliegtickets: de overnachtingen, eten, vervoer ter plekke, toegangskaartjes en een beetje extra voor wat je niet ziet aankomen. Een doel dat te laag is, raakt halverwege op; een eerlijk doel hoef je maar één keer te stellen.
Deel het totaal daarna door het aantal maanden dat je hebt. Dat is je maanddoel. Is het bedrag te hoog, dan heb je drie keuzes: een latere datum, een kleiner doel of een groter maandbedrag. Dat samen beslissen voordat je begint, is veel makkelijker dan het in de laatste maand ontdekken.
| Doel | Totaal | Maanden | Per maand |
|---|---|---|---|
| Weekendje weg | 600 | 4 | 150 |
| Zomerreis | 2.400 | 8 | 300 |
| Nieuwe bank | 1.200 | 6 | 200 |
| Buffer voor verrassingen | 1.800 | 12 | 150 |
De bedragen hierboven zijn alleen een voorbeeld van de rekensom, in welke munteenheid je ook gebruikt. Het gaat erom een groot bedrag om te zetten in een maandbedrag dat je echt kunt controleren.
Tel er ongeveer een tiende bij op je schatting op. Prijzen veranderen, en met een kleine buffer verpest één onverwachte rekening de reis niet.
Zo verdeel je het sparen eerlijk
Koppels verdienen zelden precies hetzelfde, en "eerlijk" hoeft niet "gelijk" te betekenen. De juiste verdeling is de verdeling waar jullie je allebei goed bij voelen. De gangbare opties zijn simpel.
- Gelijk: ieder legt hetzelfde bedrag in. Simpel, en het past bij koppels die ongeveer hetzelfde verdienen.
- Naar verhouding: ieder legt hetzelfde deel van het inkomen in, dus wie meer verdient legt meer in. Dat voelt vaak eerlijker als de inkomens verschillen.
- Gemengd: ieder een basisbedrag, plus extra van wie een goede maand heeft. Handig als een van jullie een onregelmatig inkomen heeft.
- Per doel: ieder betaalt een ander deel, bijvoorbeeld de een de vluchten en de ander het verblijf.
Verdient de een veel minder, dan kan een gelijke verdeling die persoon ongemerkt zonder iets voor zichzelf laten, terwijl een verdeling naar verhouding het doel gezamenlijk houdt zonder dat het een last wordt. Er is hier geen regel, alleen wat voor jullie allebei goed voelt.
Wat je ook kiest, spreek het hardop uit en schrijf het op. Onuitgesproken aannames zijn de bron van de meeste spanning over geld: de een denkt dat de verdeling gelijk is, de ander dat die naar verhouding is, en allebei hebben ze het gevoel dat ze meer doen.
Over geld praten zonder ruzie
Veel koppels vermijden gesprekken over geld, omdat ze zo makkelijk in ruzie eindigen. Een spaardoel is een goede ingang: het gaat over iets wat jullie allebei willen, niet over wie vorige maand wat uitgaf.
- Kies een rustig moment, niet net nadat er een grote rekening binnenkwam.
- Begin met het doel en waar jullie naar uitkijken, en kom daarna bij de cijfers.
- Wees open over je eigen inkomen, vaste lasten en eventuele schulden.
- Praat over hoe jullie elk met geld zijn opgegroeid; dat verklaart veel reacties.
- Spreek een kort maandelijks moment af in plaats van lange, zeldzame discussies.
Jullie hoeven het niet over elke aankoop eens te zijn. Jullie moeten het eens zijn over het doel, het maandbedrag en de verdeling. De rest mag ieders eigen zaak blijven.
Waar je het geld bewaart
Geld dat opzij is gezet voor een doel, is veiliger als het niet op de rekening staat waarvan je de boodschappen betaalt. Sommige koppels openen een aparte spaarrekening, sommige gebruiken een gezamenlijke rekening, anderen houden het geld op hun eigen rekening en houden gewoon bij wat ieder opzij heeft gezet.
Elke optie werkt als jullie hem allebei begrijpen. Een gezamenlijke rekening is overzichtelijk, maar vraagt vertrouwen over opnames. Aparte rekeningen houden je onafhankelijk, maar vragen een gezamenlijk overzicht, anders is moeilijk te zien hoe dichtbij jullie zijn. Vraag je bank wat die aanbiedt; dit artikel is geen financieel advies.
Is geld voor een van jullie een bron van echte stress of schulden, praat dan eerst met een gekwalificeerde adviseur of een gratis schuldhulpdienst bij jou in de buurt voordat je spaardoelen stelt.
Samen bijhouden
Vooruitgang die je ziet, houdt je gaande. Staat elke inleg, hoe klein ook, op één plek, dan kunnen jullie allebei het bedrag zien groeien en zien wat er nog ontbreekt. Het haalt ook de ongemakkelijke vraag "heb jij je deel er al in gedaan?" weg.
- Noteer elke inleg met een korte notitie, ook de kleine.
- Noteer ook opnames, met de reden, zodat het totaal klopt.
- Kijk één keer per maand samen: liggen jullie op schema voor de datum?
- Stuur vroeg bij als jullie achterlopen, in plaats van te hopen dat jullie het aan het eind inhalen.
Houd het doel zichtbaar. Een plan dat je elke dag ziet, vergeet je minder snel dan een spreadsheet die je twee keer per jaar opent.
Als plannen veranderen
Het leven zit soms in de weg: een autoreparatie, een rustige maand op het werk, een noodgeval in de familie. Geld uit een doel halen is geen mislukking. Waar het om gaat, is dat jullie het samen beslissen en het noteren, zodat niemand later verrast wordt.
- Zet de inleg een maand op pauze in plaats van het doel op te geven.
- Schuif de datum op als het bedrag nog klopt.
- Maak het doel kleiner: een kortere reis, een goedkopere bank.
- Doet het doel jullie niets meer, sluit het dan af en zet wat jullie hebben over naar het volgende.
Vier kleine mijlpalen, zoals een kwart of de helft van het doel. Een eenvoudig etentje thuis om het te markeren is genoeg.
Als jullie het doel halen
Geef het uit aan wat jullie gepland hadden. Spaar je voor een reis en gebruik je het geld daarna voor iets anders, dan wordt het moeilijker om in het volgende doel te geloven. Geniet van waar jullie voor gewerkt hebben.
Sluit het plan daarna af en kies het volgende, nu de gewoonte nog vers is. Veel koppels vinden het tweede doel makkelijker: je kent je maandritme al en weet hoe je het verdeelt.
Spaarplannen in Krivo
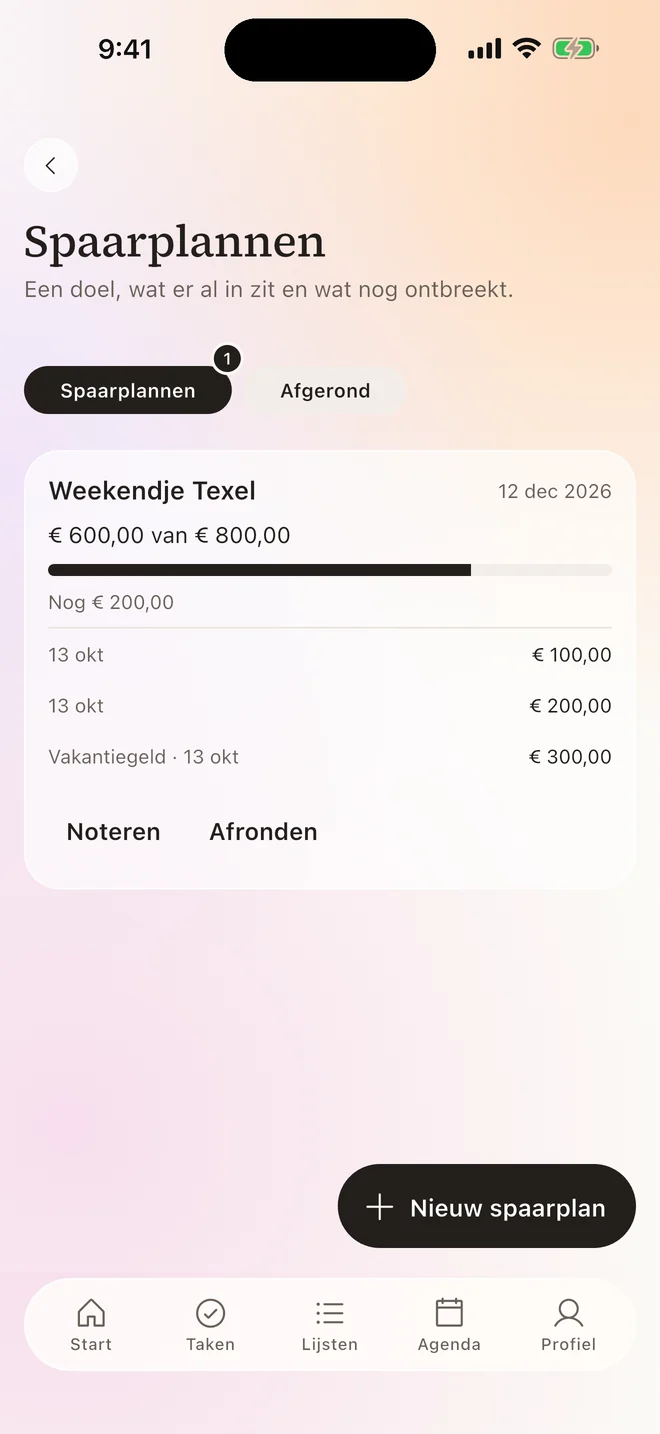
- Maak een plan in Krivo: waarvoor jullie sparen, hoeveel het kost en wanneer.
- Ieder noteert wat er bij komt of af gaat, met een notitie; je ziet wie het noteerde en wanneer, hoeveel jullie hebben en wat er nog ontbreekt.
- Het plan dat het dichtstbij is, staat op het beginscherm. Krivo maakt geen verbinding met een bank en verplaatst geen geld: het is een gedeeld overzicht voor jullie twee.
Veelgestelde vragen
Hoeveel moet een koppel per maand sparen?
Reken terug vanaf het doel: deel de totale kosten door het aantal maanden dat je hebt. Tel er een kleine buffer bij op en pas de datum of het doel aan als het bedrag te hoog is.
Moeten koppels gelijk delen bij het sparen?
Niet per se. Veel koppels met verschillende inkomens leggen hetzelfde deel van hun inkomen in in plaats van hetzelfde bedrag. Het belangrijkste is dat jullie het allebei eens zijn.
Hebben we een gezamenlijke rekening nodig om samen te sparen?
Nee. Je kunt op aparte rekeningen sparen en samen bijhouden wat ieder opzij heeft gezet, of een gezamenlijke rekening gebruiken als dat jullie allebei past.
Verplaatst Krivo geld of maakt het verbinding met de bank?
Nee. Plannen zijn een gedeeld overzicht: je noteert wat er bij komt of af gaat, zonder rekeningen te koppelen of geld te verplaatsen.
Kunnen we meer dan één spaarplan hebben in Krivo?
Ja. De gratis versie heeft een limiet en met Premium vervalt die. Afgesloten plannen worden apart bewaard.