Копить вдвоём — с целью
Копить вместе лучше всего получается, когда цель конкретная: поездка, диван, первый взнос, ремонт. Вот как выбрать цель, посчитать цифры и не бросить на полпути.
- Выберите одну конкретную цель с суммой и сроком — например, летнюю поездку — вместо размытого «копить больше».
- Разделите сумму на число месяцев, которые у вас есть, — получится цель на месяц; добавьте запас.
- Договоритесь, как делить: поровну, пропорционально доходу или смешанно.
- Записывайте каждый взнос там, где его видят оба, и раз в месяц вместе проверяйте, как идут дела.
Начните с одной конкретной цели
«Надо больше откладывать» — это ощущение, а не план. Непонятно, хорошо ли у вас получается, и легко отложить до следующего месяца. «Поездка на море в августе» — другое дело: у неё есть картинка, цена и срок, и вы оба видите, успеваете ли.
Выбирайте цель вместе. Если её выбрал один, а другой просто согласился, накопления скоро становятся проектом одного человека. Обсудите, что порадует обоих, что срочно, а что может подождать. Общую цель проще защитить, когда с деньгами становится туго.
- Поездки: выходные за городом, отпуск, визит к родным, которые живут далеко.
- Дом: новый диван, кровать, ремонт, расходы на переезд.
- Большие события: свадьба, праздник, курс, на который хочет пойти один из вас.
- Подушка безопасности: запас на неожиданные счета, который собирается шаг за шагом.
Сколько откладывать каждый месяц
Когда цель выбрана, запишите, сколько она стоит на самом деле. Для поездки это не только билеты: жильё, еда, транспорт на месте, входные билеты и немного сверху на непредвиденное. Если занизить сумму, деньги кончатся на полпути; честную сумму нужно посчитать один раз.
Потом разделите итог на число месяцев, которые у вас есть. Это ваша цель на месяц. Если цифра слишком большая, вариантов три: перенести срок, уменьшить цель или откладывать больше. Решить это вместе до начала гораздо проще, чем обнаружить в последний месяц.
| Цель | Всего | Месяцев | В месяц |
|---|---|---|---|
| Выходные за городом | 600 | 4 | 150 |
| Летняя поездка | 2400 | 8 | 300 |
| Новый диван | 1200 | 6 | 200 |
| Подушка на непредвиденное | 1800 | 12 | 150 |
Цифры выше — только пример расчёта в любой валюте, которой вы пользуетесь. Смысл в том, чтобы превратить большую сумму в месячную, которую реально проверить.
Добавьте к своей оценке примерно десятую часть. Цены меняются, и небольшой запас не даст одному неожиданному счёту испортить поездку.
Как честно делить накопления
Пары редко зарабатывают ровно одинаково, и «честно» не обязано значить «поровну». Правильное деление — то, которое устраивает вас обоих. Самые распространённые варианты просты.
- Поровну: каждый вносит одну и ту же сумму. Просто и подходит парам с примерно одинаковым доходом.
- Пропорционально: каждый вносит одну и ту же долю дохода, так что тот, кто зарабатывает больше, вносит больше. При разных доходах это часто ощущается честнее.
- Смешанно: у каждого базовая сумма плюс доплата от того, у кого удачный месяц. Удобно, если у одного из вас нерегулярный доход.
- По частям цели: каждый оплачивает свою часть, например один — перелёт, другой — жильё.
Если один из партнёров зарабатывает намного меньше, деление поровну может незаметно оставить ему ничего на себя, а пропорциональное сохраняет цель общей и не превращает её в тяжесть. Правил тут нет — только то, что кажется правильным вам обоим.
Что бы вы ни выбрали, проговорите это вслух и запишите. Большая часть напряжения из-за денег — от невысказанных допущений: один думает, что делите поровну, другой — что пропорционально, и обоим кажется, что они вносят больше.
Говорить о деньгах без ссор
Многие пары избегают разговоров о деньгах, потому что они легко превращаются в ссору. Цель накоплений — хороший повод начать: это разговор о том, чего хотят оба, а не о том, кто сколько потратил в прошлом месяце.
- Выберите спокойный момент, а не сразу после большого счёта.
- Начните с цели и того, чего вы ждёте, а потом переходите к цифрам.
- Откровенно расскажите о своём доходе, регулярных расходах и долгах, если они есть.
- Поговорите о том, как в вашем детстве относились к деньгам: это многое объясняет в реакциях.
- Договоритесь о короткой встрече раз в месяц вместо долгих и редких обсуждений.
Не нужно соглашаться по поводу каждой покупки. Нужно договориться о цели, сумме в месяц и о том, как вы её делите. Остальное может оставаться личным делом каждого.
Где хранить деньги
Деньги, отложенные на цель, целее, когда они не лежат на счёте, с которого вы платите за продукты. Одни пары открывают отдельный накопительный счёт, другие пользуются общим, третьи держат деньги на своих счетах и просто записывают, сколько отложил каждый.
Любой вариант работает, если вы оба его понимаете. Общий счёт легко видеть, но он требует доверия насчёт снятий. Отдельные счета сохраняют независимость, но нужна общая запись, иначе трудно понять, насколько вы близки к цели. Спросите в своём банке, что он предлагает; эта статья — не финансовая консультация.
Если деньги — источник серьёзного стресса или долгов для кого-то из вас, прежде чем ставить цели по накоплениям, стоит поговорить с квалифицированным консультантом или бесплатной службой помощи должникам там, где вы живёте.
Следить за прогрессом вместе
Прогресс, который видно, помогает не сдаваться. Когда каждый взнос, даже маленький, записан в одном месте, вы оба видите, как растёт сумма и сколько осталось. А ещё исчезает неловкий вопрос «а твоя часть уже внесена?».
- Записывайте каждый взнос с короткой заметкой, даже маленький.
- Записывайте и снятия с причиной, чтобы итог оставался честным.
- Раз в месяц проверяйте вместе: успеваете ли вы к сроку?
- Если отстаёте, поправляйте план сразу, а не надейтесь нагнать в конце.
Держите цель на виду. План, который вы видите каждый день, труднее забыть, чем таблицу, которую открываете дважды в год.
Когда планы меняются
Жизнь вмешивается: ремонт машины, слабый месяц на работе, семейные обстоятельства. Взять деньги из накоплений — не провал. Важно решить это вместе и записать, чтобы потом никто не удивился.
- Приостановите взносы на месяц, а не отказывайтесь от цели.
- Перенесите срок, если сумма по-прежнему верная.
- Уменьшите цель: поездка покороче, диван подешевле.
- Если цель вам больше не важна, закройте её и перенесите накопленное на следующую.
Отмечайте небольшие рубежи — четверть или половину цели. Чтобы это отметить, хватит простого ужина дома.
Когда вы дошли до цели
Потратьте деньги на то, что планировали. Если копить на поездку, а потом пустить деньги на другое, в следующую цель будет труднее поверить. Наслаждайтесь тем, ради чего старались.
Потом закройте план и выберите следующий, пока привычка свежа. Многим парам вторая цель даётся легче: вы уже знаете свой месячный ритм и как делить взносы.
Планы накоплений в Krivo
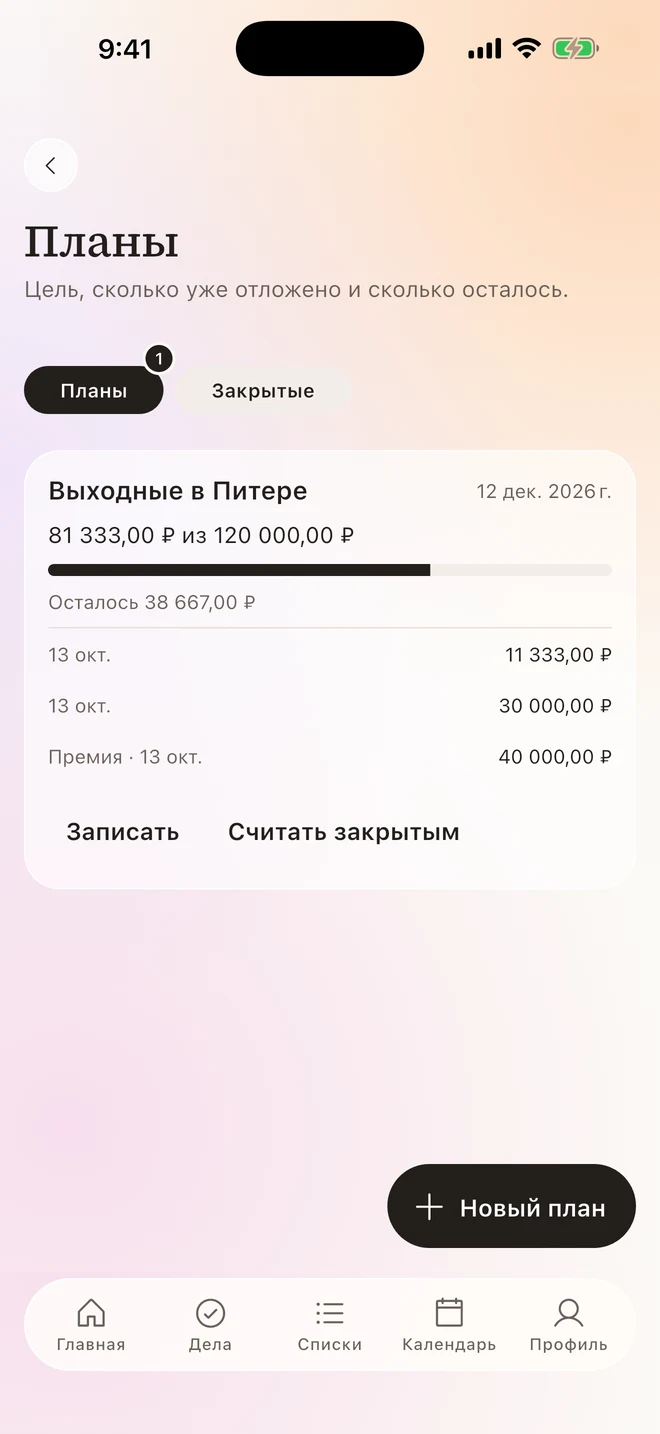
- Создайте план в Krivo: на что копите, сколько нужно и к какому сроку.
- Каждый записывает, сколько добавил или снял, с заметкой; видно, кто и когда это записал, сколько уже есть и сколько осталось.
- Ближайший план виден на главном экране. Krivo не подключается к банку и не переводит деньги: это общая запись для вас двоих.
Частые вопросы
Сколько паре откладывать в месяц?
Считайте от цели: разделите её полную стоимость на число месяцев, которые у вас есть. Добавьте небольшой запас и сдвиньте срок или уменьшите цель, если цифра слишком большая.
Нужно ли паре делить накопления поровну?
Не обязательно. Многие пары с разным доходом вносят одинаковую долю дохода, а не одинаковую сумму. Главное, чтобы оба были согласны.
Нужен ли общий счёт, чтобы копить вместе?
Нет. Можно копить на отдельных счетах и вести общую запись того, сколько отложил каждый, или завести общий счёт, если так удобно обоим.
Krivo переводит деньги или подключается к банку?
Нет. Планы — это общая запись: вы отмечаете, сколько добавили или сняли, без привязки счетов и без переводов.
Можно вести в Krivo несколько планов накоплений?
Да. В бесплатной версии есть предел, а Premium его снимает. Закрытые планы хранятся отдельно.